本篇重点:用 khquant-to-qmt Skill,让 AI 把 khQuant 回测策略迁移到大QMT 内置 Python 里回测:先说清哪些功能做不到,再生成能直接粘贴的策略文件,用本地数据离线自检,最后在大QMT 里回测、对账。
1 这个 Skill 能做什么
1.1 一句话说清楚
khquant-to-qmt 是一个 Skill(和 3.3 khQuant Skill 放在同一个仓库)。装上以后,你对 AI 说「把这个 khQuant 策略迁移到大QMT」,它会按固定流程把策略改成大QMT 内置 Python 能直接回测的版本,并在动手前告诉你哪些功能搬不过去。每一步的依据是大QMT 内置 Python 官方手册和 khQuant 源码。
| 能做的事 | 具体是什么 |
|---|---|
| 盘点做不到的功能 | 对照 46 项清单(做不到 14 项、做法不同 18 项、需要实测 14 项),只列出你的策略实际用到的,写清楚怎么处理、影响多大 |
| 生成 QMT 策略文件 | 兼容层 + 你的策略代码,GBK 编码,整个粘贴进策略编辑器就能回测;策略代码只需把 init 改名为 kh_init |
| 模拟 khQuant 的规则 | 信号列表、市价/限价/止损单与有效期、盘前盘后回调、同一天多轮触发、T+1、涨跌停、滑点、股数计算 |
| 本机离线自检 | 用 khQuant 本地数据模拟 QMT 撮合,和 khQuant 的成交逐笔对照,两种滑点处理方式里推荐更准的一种 |
| 告诉你 QMT 怎么设置 | 要补哪些数据,基本信息和回测参数逐项填什么;成品回测时还会在日志里打印要填的数 |
| 帮你对账 | 把 QMT 的日志或操作明细贴回去,它逐笔比对,把差异归到具体原因 |
它不做的事:不替你在 QMT 里操作、不下真实委托、不承诺两边收益数字一样。
1.2 整个流程

①~⑤ 由 AI 在你的电脑上完成,只读你的策略文件和数据;⑥ 在大QMT 里由你自己操作,把结果贴回给 AI,它帮你对账。
为什么要有这样一个流程:khQuant 的策略是「回调 + 信号列表」,撮合、费用、T+1 都由框架处理;大QMT 内置 Python 是 init(C) / handlebar(C),在 handlebar 里直接调 passorder 下单,回测撮合规则也不同。手工改写或者直接让 AI 改,常见的错误有:编出不存在的 QMT 函数;get_market_data_ex 含当前这根 K 线,改完后策略用到了当天收盘价;滑点、佣金的单位填错;碰到大QMT 没有的功能,硬写出一个「能跑但结果不对」的版本。
1.3 先说清楚的三件事
- 结果不会和 khQuant 完全一样。大QMT 回测只用它自己下载的行情,复权算法也不同(实测见第 7 节)。迁移的目标是「逻辑一致、差异能解释」,不承诺收益数字相同。
- 有些功能大QMT 做不到。Skill 带了一份 46 项的清单,AI 会先对照你的策略,把命中的条目告诉你,再写代码。
- 只用于回测。兼容层在策略内部按 khQuant 的规则判断成交,不适合直接跑实盘。Skill 不会替你下真实委托。
2 配置和使用
2.1 需要什么
| 项目 | 说明 |
|---|---|
| AI 编码助手 | Claude Code、Codex、Cursor 等能读写文件、运行命令的工具 |
| khQuant V3 | 策略 .py 和 .kh;最好有这条策略在 khQuant 的回测结果(trades.csv),用来对账 |
| khQuant 本地数据 | 离线自检要用。没有也能迁移,只是少了本机核对这一步 |
| 大QMT | 券商版或投研版客户端,能打开「模型研究」和策略编辑器 |
2.2 安装 Skill
取得仓库:git clone https://github.com/khscience/khquant-skill.git,或者在 GitHub 页面点 Code → Download ZIP 后解压。然后把 skills/khquant-to-qmt 整个文件夹复制到 AI 工具的技能目录。
# macOS / Linux(Claude Code)
mkdir -p ~/.claude/skills
cp -r skills/khquant-to-qmt ~/.claude/skills/

# Windows PowerShell(Claude Code;用 Codex 时把 .claude 换成 .codex)
New-Item -ItemType Directory -Force -Path "env:USERPROFILE\.claude\skills" | Out-Null
Copy-Item -Recurse -Force skills\khquant-to-qmt "env:USERPROFILE\.claude\skills"
复制完重启 AI 工具。建议把 skills/khquant 也一起装上,AI 跑 khQuant 回测、看结果时会用到它。
2.3 Skill 里有什么
khquant-to-qmt/
├── SKILL.md                     迁移流程、两条路线、报告模板、Python 3.6 清单
├── assets/
│   ├── kh_compat_qmt.py         兼容层底稿(成品从它开始)
│   └── example_dual_ma_section.py   双均线策略迁移后的示例
├── scripts/
│   └── offline_check.py         本机离线自检
└── references/
    ├── not-supported.md         做不到 / 做法不同 / 需实测的清单
    ├── backtest-settings.md     .kh 配置到 QMT 回测设置的对照
    ├── function-mapping.md      khQuant 函数到 QMT 原生写法的对照
    └── live-trading.md          转模拟盘或实盘的注意事项
2.4 五步用起来
- 装 Skill:按 2.2 复制到技能目录,重启 AI 工具。
- 告诉 AI 迁移哪个策略:在策略目录里打开 AI,说「把 my_strategy.py 迁移到大QMT,先告诉我哪些功能做不到」(详见 3.1)。
- 看报告、拿成品:AI 给出功能盘点表、离线自检结果和
<策略名>_QMT.py(详见 3.2~3.6)。 - 在大QMT 里回测:补数据 → 新建 Python 模型 → 粘贴代码 → 按报告填基本信息和回测参数 → 回测(详见第 4 节)。
- 对账:先看日志里的
[自检]行,再把日志或操作明细贴回给 AI(详见第 5 节)。
3 迁移一条策略
3.1 告诉 AI 要迁移哪个策略
在策略所在的目录打开 AI,直接说,比如:
把 my_strategy.py 迁移到大QMT,配置是同目录的 my_strategy.kh,
khQuant 的回测结果在 backtest_results 里最新那次。先告诉我哪些功能大QMT 做不到。
也可以点名调用:Claude Code 里输入 /khquant-to-qmt,Codex 里输入 $khquant-to-qmt。AI 会先确认材料:策略和配置、khQuant 回测结果、你只做回测还是以后要转实盘。
3.2 第一份结果:功能盘点表
AI 读完 .py 和 .kh 后,先对照三张清单,只列出你的策略实际用到的条目:

每一项写清楚「用到了什么 → 属于哪一类 → 迁移后怎么处理 → 对结果有多大影响」:
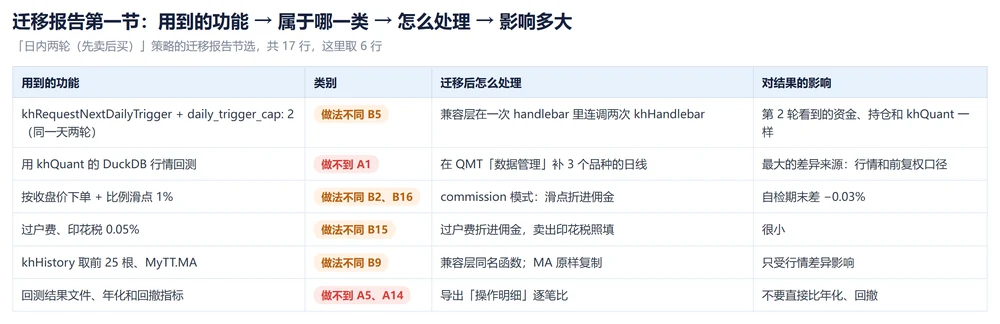
命中「做不到」的项目,如果有几种替代做法,AI 会问你选哪一种。常见的几项:
| 你用到的 | 大QMT 的情况 | 一般怎么处理 |
|---|---|---|
| khQuant 本地数据库的行情 | 只能用 QMT 自己下载的行情 | 在 QMT 里补同周期数据;结果会有差异 |
khIndex、khDuckDB 读自定义指标 | 读不到 khQuant 的数据库 | 在策略里现算;或从 khQuant 导出 CSV,在 kh_init 里读入 |
BaoStock 字段(peTTM、turn、isST 等) | 没有同名字段 | 换成 QMT 的财务、换手率、ST 接口,抽样核对口径 |
| 多线程、多进程 | 内置 Python 不允许 | 改成单线程;重计算提前在 khQuant 里算好 |
| Python 3.7 以后的语法 | 不少客户端内置的是 Python 3.6(新版本可能更高) | 成品默认按 3.6 语法写,新旧客户端都能跑;离线自检会检查语法 |
3.3 成品文件:兼容层 + 你的策略
默认走「兼容层」路线:把 Skill 里的 kh_compat_qmt.py 放在前面,你的策略代码贴在后面,基本原样。

成品文件分四段:
- 回测参数
KH_CONFIG:照搬.kh的股票池、区间、资金、费用、滑点等。 - 兼容层:取数、撮合、挂单、T+1、费用计算,一般不用改。
- 你的策略代码:只有
init改名为kh_init;删掉from khQuantImport import *;用到的 MyTT 函数原样复制进来。 - QMT 入口:
init(C)和handlebar(C),一般不用改。
兼容层提供了同名的 khGet、khPrice、khHas、khHistory、khMA、generate_signal、calculate_max_buy_volume、挂单查询和撤单等函数,模拟了市价/限价/止损单与有效期、盘前盘后回调(日线)、同一天多轮触发(日线)、T+1、涨跌停拒单(规则和 khQuant 一致:市价单不校验,限价、止损单校验)、按 khQuant 口径的持仓均价。
成品按 GBK 编码保存(第一行 #coding:gbk),文件名是 <策略名>_QMT.py,原样就能运行。内置 Python 的版本由客户端决定,不少版本是 3.6,新版本可能更高;成品默认按 3.6 语法写,两种都能跑。确实需要你填的内容,会集中写在 KH_CONFIG 下方,并在报告里列出来。
准备转实盘、或者想要更短的纯 QMT 代码时,可以让 AI 走「原生改写」路线,按 function-mapping.md 改成 QMT 官方写法。
3.4 滑点怎么交给 QMT
khQuant 的滑点加在成交价上再取整到分;QMT 回测界面只有一个滑点值,手册没写具体算法。所以界面上的滑点值一律填 0,由兼容层处理,分两种模式(KH_CONFIG['slippage_mode']):

不用自己选:离线自检会把两种都跑一遍,推荐期末资产更接近 khQuant 的那种,AI 会把成品改成推荐的模式。
3.5 本机离线自检
AI 会运行 Skill 带的 offline_check.py:用 khQuant 本地数据(只读)模拟 QMT 手册写明的撮合规则,跑一遍「兼容层 + 迁移后的策略」,再和 khQuant 的 trades.csv 逐笔对照。
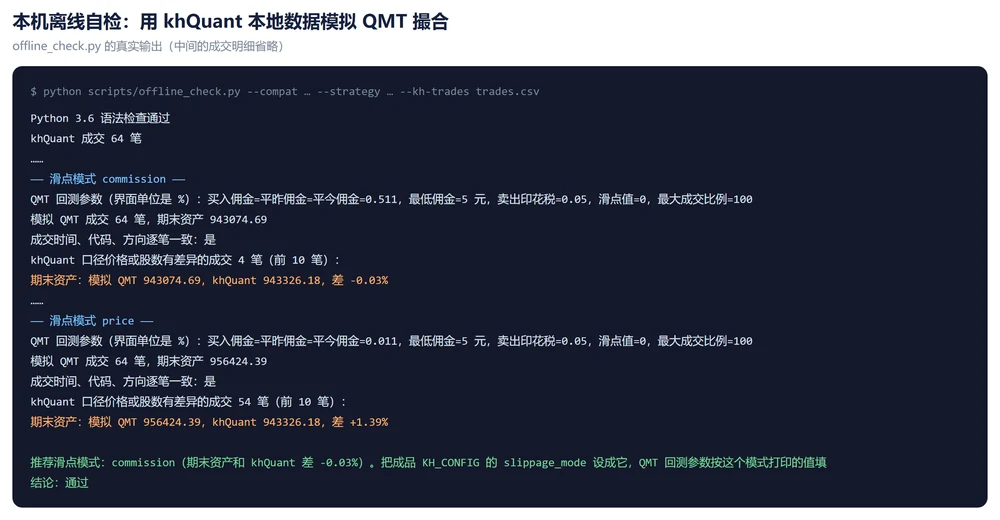
怎么看结果:
- 「结论:通过」要求成交时间、代码、方向逐笔一致,而且成交不为 0 笔。不一致说明迁移改错了逻辑,AI 会继续查。
- 「价格或股数有差异的成交」只应来自两种情况:委托价超出当根最高最低价,按端点下了单;按 QMT 收费方式资金不够,减了一手。后面的股数差几手是资金差连带的。
- 「期末资产差」是照着打印的回测参数设置后,模拟 QMT 和 khQuant 的差距。超过 1% 时 AI 会先查原因再写进报告。
我们用 12 个功能场景和 8 个 khQuant 内置策略做过对照,成交全部逐笔一致,按推荐模式期末资产差在 −0.21%~+0.28%。下图是其中 7 组:
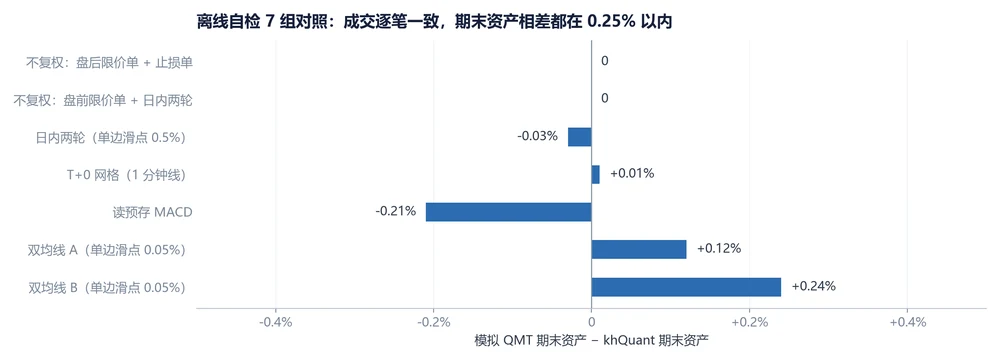
离线自检通过,只说明迁移逻辑没改错。真实 QMT 回测还有行情源、复权和费用口径的差异,见第 5、7 节。
3.6 迁移报告
最后 AI 交给你三样东西:_QMT.py 成品、迁移报告、QMT 操作步骤。报告的结构固定:
- 结论:能不能迁、哪些做不到、预计差异多大;
- 大QMT 做不到或做法不同的部分(3.2 那张表);
- 需要你填写的配置(没有就写「无,原样粘贴即可」);
- QMT 里怎么设置:要补哪些数据、基本信息、回测参数逐项取值;
- 本机自检结果;
- 第一次 QMT 回测核对表:前 3 笔委托的时间、方向、股数、委托价和预计手续费;
- 上线后要实测的项目。
4 在大QMT 里回测
4.1 补数据
在「操作 → 数据管理 → 补充行情」里,补齐股票池、主图品种和基准的历史数据,周期和策略一致。开始日期要比回测早一段,给均线等指标留出预热期。日线策略下 1d;用 15 分钟、30 分钟等合成周期要下 5 分钟线。
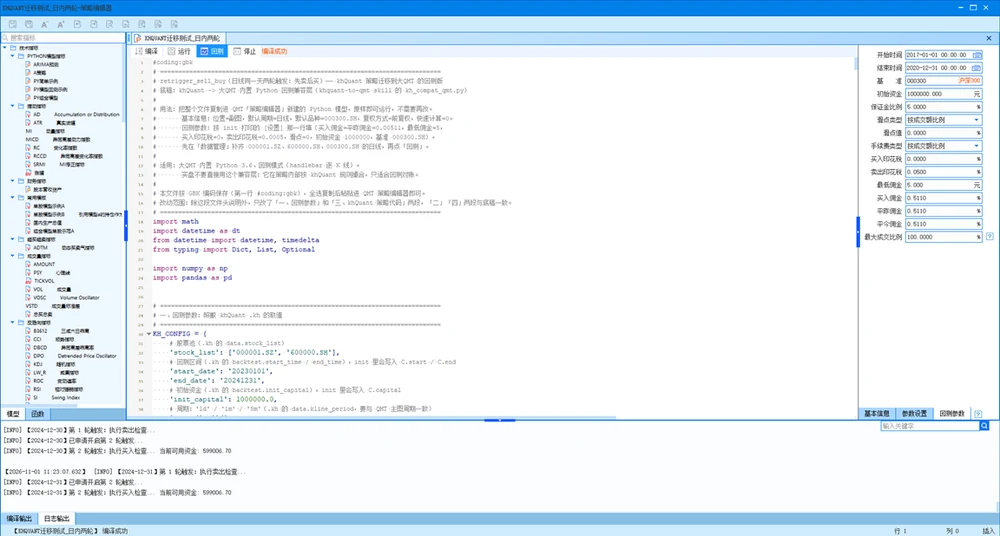
4.2 新建模型并粘贴代码
在「模型研究」里新建一个 Python 模型,打开策略编辑器,用记事本等编辑器打开 _QMT.py,全选复制,整个粘贴进去。
4.3 基本信息
| 字段 | 怎么填 | 原因 |
|---|---|---|
| 位置 | 副图 | 手册要求回测以副图运行 |
| 默认周期 | 和 .kh 的 K 线周期相同 | handlebar 按主图周期触发 |
| 默认品种 | 多股票策略填 000300.SH;单股票策略可以填这只股票 | 主图选个股时,它停牌的日子整个策略都不运行;指数每个交易日都有 K 线 |
| 复权方式 | 和 .kh 相同 | 主图和 QMT 撮合用这里的设置 |
| 快速计算 | 0 | 从第一根 K 线算起;兼容层自己跳过回测区间之前的 K 线 |
4.4 回测参数
照着成品打印的 [设置] 两行填。也可以先点一次「回测」,在日志里看到这两行再填,再重新回测。
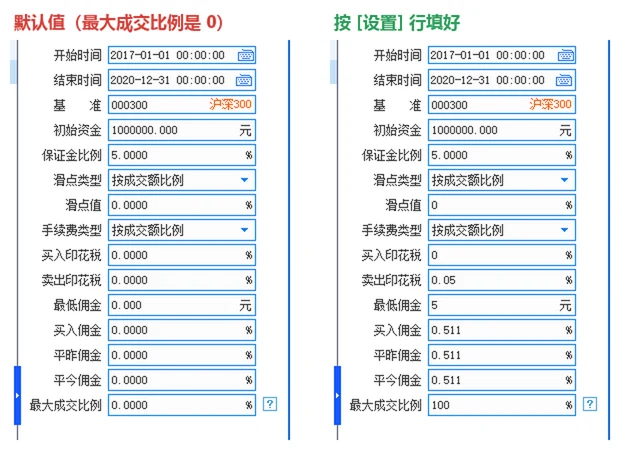
费率框的单位是 %。佣金 0.00511 要填 0.511,印花税 0.0005 要填 0.05;初始资金和最低佣金的单位是元。「最大成交比例」默认是 0,要改成 100。[设置] 行打印的已经是换算好的数,照抄即可。
| QMT 字段 | 怎么填 |
|---|---|
| 开始时间、结束时间 | 不用改:成品在代码里设了回测区间,会覆盖界面(已实测) |
| 基准 | .kh 的基准,写成 000300.SH 这样 |
| 初始资金 | .kh 的初始资金 |
| 滑点类型 / 滑点值 | 按成交额比例 / 0 |
| 手续费类型 | 按成交额比例 |
| 买入佣金、平昨佣金、平今佣金 | 三项都填 [设置] 打印的同一个数(已含过户费,commission 模式下还含滑点) |
| 最低佣金 | .kh 的最低佣金(元) |
| 买入印花税 / 卖出印花税 | 0 / [设置] 打印的数 |
| 最大成交比例 | 100 |
4.5 编译、回测,先看 [自检]
点「编译」(只保存,不检查语法),再点「回测」。回测时先看「日志输出」开头的几行:
](https://khsci.com/khQuant/wp-content/uploads/tutorial-new/v3/v3-qmt-log.webp?v=feda1c44)
- 第一根 K 线那行:回测账号查不查得到资金。查不到说明
account_id不对。 - 行情索引样例:日线应是
'20230103'这样的字符串。 - 前 3 笔委托:下一根 K 线时 QMT 查到的持仓、可卖数量,和资金。「QMT 查到资金」和「兼容层按 QMT 收费推算」应该只差几分钱,差得多就是回测参数没填对。
运行没反应或报 run script failed!:右上角「布局 → 恢复默认布局」,停掉其他正在运行的策略,再重启客户端。
5 回测后对账
回测结束后,在结果面板「操作明细」右键导出,或者把日志输出复制下来,贴回给 AI。它按这个顺序对账:
- 先看
[自检]行有没有异常; - 比成交时间、代码、方向,再比价格和股数;用核对表里的前 3 笔快速判断参数填得对不对;
- 把差异归到已知原因:行情源和复权、费用口径、滑点、超出高低点的价格、资金连带的股数差、浮点误差决定的信号;
- 归不进去的,按清单里的方法做最小测试定位,不凭猜测改兼容层。
commission 模式下,QMT 操作明细里的成交价不含滑点,滑点在手续费里。对账时比股数和资金,不要直接比成交价。
6 实测:在真实大QMT 里跑一遍
2026-11-01,我们把一份迁移成品原样贴进券商版大QMT,完整回测了一次。策略是 khQuant 内置的「日线多次触发验证」(同一天先卖后买,随机参数改成固定值),股票池 000001.SZ、600000.SH,2023-01-03 到 2024-12-31,日线,前复权,主图沪深 300。
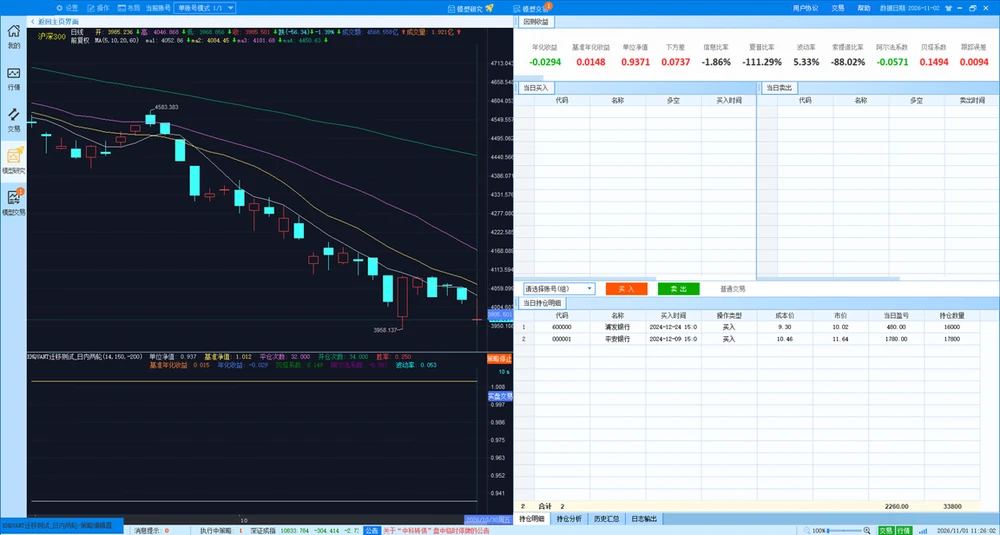
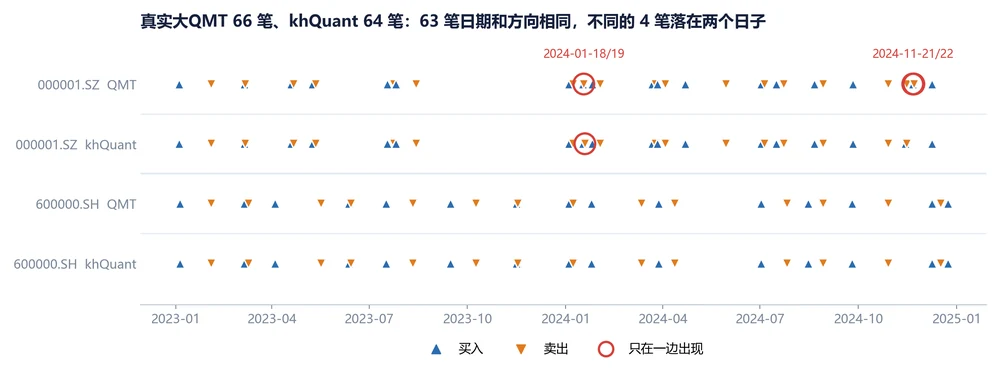
- QMT 成交 66 笔,khQuant 64 笔,其中 63 笔日期、代码、方向相同;不同的 4 笔落在 2024-01-18/19 和 2024-11-21/22 两处均线交叉点,这两处只差浮点误差那么一点;
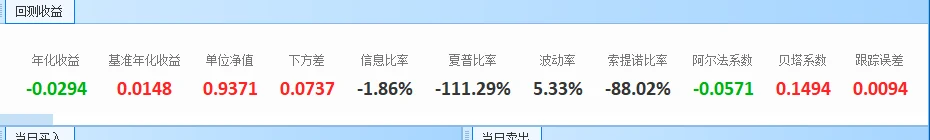
- 期末资产:QMT 约 93.71 万(单位净值 0.9371),khQuant 943,326 元,相差约 0.66%;
- 日志推算的期末持仓和 QMT 实际持仓一致,66 笔委托没有被拒的;
- 第一笔买入后 QMT 资金 800,925.90 元,和「委托价 × 股数 ×(1 + 0.511%)」分毫不差;卖出的佣金和印花税也对得上。
7 为什么股数对不上:前复权价不同
共同的 63 笔日期都对上了,股数却每一笔都不一样,最多差 2500 股。原因是两边的前复权价:
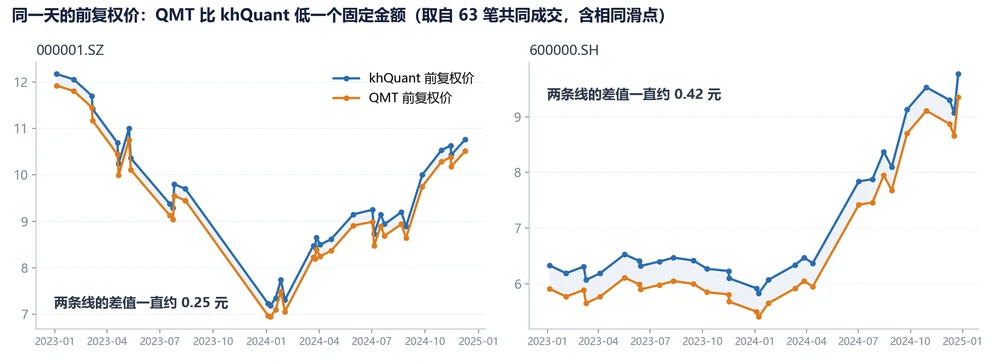
整个区间里,QMT 的前复权价比 khQuant 低一个固定金额(000001.SZ 约 0.25 元,600000.SH 约 0.42 元)。
- 均线交叉、跌破均线这类比较不受影响:两条线同时减去一个数,谁上谁下不变,所以成交日期基本一致。
- 股数和收益率会变:价格基数低,同样的资金买到的股数多一些,涨跌幅也不同。
这是行情数据本身的差别,迁移代码改不了。想对得更近,可以试着把主图复权和 KH_CONFIG['dividend_type'] 都改成等比前复权(front_ratio)再比一次,这一步我们还没有实测。
常见问题
问:V2 的策略能迁吗?
答:Skill 按 V3 编写和测试。V2 的策略同样是 khHandlebar 返回信号列表,可以让 AI 试着迁移,但我们没有专门测过;离线自检要用 V3 的本地数据库,V2 用户只能直接在大QMT 里回测后对账。
问:迁移后能直接跑实盘吗?
答:不能直接用。兼容层在策略内部判断成交,只适合回测。要转模拟盘或实盘,让 AI 按 Skill 里的 live-trading.md 另写一版,先在模拟盘跑。
问:tick 策略、带秒的定时触发能迁吗?
答:兼容层不直接支持。大QMT 回测按主图 K 线驱动,带秒的时间点没有等价做法;tick 主图回测的撮合规则要先单独实测。
问:策略里用了 random 随机参数?
答:迁移时会改成固定值,不然两边每次跑的参数都不同,没法对账。
问:回测参数照着填了,[自检] 里资金还是差很多?
答:先查费率框是不是按小数填了(应填百分数),再查「最大成交比例」是不是还是 0。都没问题时,把日志贴给 AI 排查。
问:同一只股票,QMT 操作明细里的成交价和 khQuant 不一样?
答:commission 模式下 QMT 的成交价不含滑点;另外两边前复权价本来就不同(第 7 节)。对账比日期、方向、股数和资金。
问:发现 Skill 写错了,怎么反馈?
答:在 GitHub 仓库提 Issue,写清楚策略用到了哪些功能、QMT 版本和实际表现。
本篇基于 V3.4.1.11、khquant-skill v1.4.0 和大QMT 内置 Python 手册(线上文件时间 2026-07-27)编写。文中策略仅为 khQuant 内置案例,用于测试迁移,不构成投资建议。