回调函数、data 字典里的字段、交易信号的格式等框架规则的完整定义都已经写进 khQuant Skill(见 3.3)。用 AI 写策略时,AI 会自己去查这些规则,你并不需要深入掌握框架细节。这一篇粗略读一遍、知道有哪些东西就够了,以后需要时再把它当手册查阅。想直接让 AI 帮你写策略,看 3.4;V3 用户的上手路线见 2.2。
本篇重点:本篇讲策略由哪些文件组成、框架什么时候调用你的函数、传进来什么数据、要返回什么信号,最后从零写一个双均线策略。
本篇是第 3 部分「策略编写」的第一篇。读这篇之前,最好已经按 1.5 跑通第一个回测 跑通过一次回测,并看过 1.7 回测配置详解 和 1.8 触发方式与盘前盘后。本篇讲策略文件怎么写、框架怎么调用它,函数的完整清单放在 3.2 策略工具箱。
1 策略由哪两个文件组成
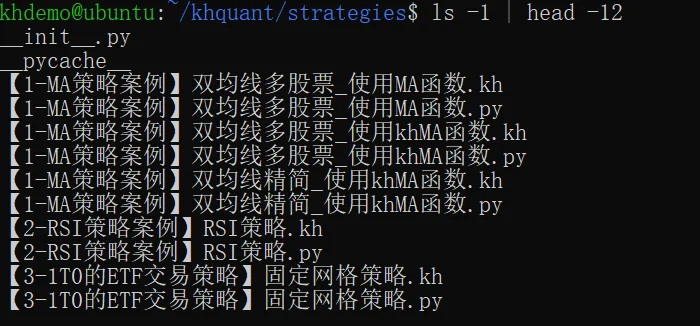
打开策略目录就能看到,自带的每个示例都是同名的一对文件:.kh 是回测配置,.py 是策略代码。
1.1 .py:策略代码
策略文件就是一个普通的 Python 文件。第一行通常是:
from khQuantImport import *这一行把框架提供的工具函数(khGet、khPrice、khHas、khMA、khHistory、generate_signal 等)、MyTT 指标函数(MA、RSI、MACD 等)以及 logging、np、pd、类型注解用的 Dict、List 一次性导入。后面的例子都默认写了这一行。
文件里不需要写主程序,也不用自己循环行情。只要按约定的名字写好回调函数,框架会在合适的时候调用它们。
1.2 .kh:回测配置
.kh 是 JSON 格式的文本文件,保存一次回测的全部参数。在软件里点「保存配置」得到的就是它,一般不需要手改。和写策略关系最大的几项是:
| 配置项 | 含义 | 对策略的影响 |
|---|---|---|
strategy_file | 对应的 .py 文件 | 相对路径以 .kh 所在目录为准 |
backtest.start_time / end_time | 回测区间 | 决定 khHandlebar 从哪天跑到哪天 |
backtest.init_capital | 初始资金 | 决定 cash 的起始值 |
backtest.trigger.type | 触发方式:tick、1m、5m、1d、custom | 决定 khHandlebar 多久被调用一次 |
backtest.trade_cost | 佣金、印花税、滑点等 | 影响成交价和可买数量 |
data.kline_period | 行情周期 | 要和触发方式对应 |
data.dividend_type | 复权方式 | khPrice、khMA、khHistory 默认都跟随它 |
data.stock_list | 股票池 | 就是 init 收到的 stock_codes |
market_callback | 盘前、盘后回调的开关和时间 | 不打开时 khPreMarket、khPostMarket 不会被调用 |
各项在界面上对应哪里,见 1.7。V3 用户也可以不开界面,用命令行 kh run 配置.kh 直接回测,见 2.2 命令行模式与 AI 智能策略研究。
建议把 .py 和 .kh 起同样的名字、放在同一个文件夹,例如 我的策略.py + 我的策略.kh。软件自带的案例都是这样成对放的。
2 回调函数:框架什么时候调用你的代码
2.1 一次回测里的调用顺序
以日 K 线触发、打开了盘前盘后回调为例,一次回测的过程是:
- 回测开始前:调用一次
init(stock_codes, init_data)。 - 每个交易日:
- 先调用
khPreMarket(data)(默认 08:30:00); - 每到一个触发点调用一次
khHandlebar(data),日线触发就是每天一次; - 当天行情结束后调用
khPostMarket(data)(默认 15:30:00)。
- 先调用
- 所有交易日跑完,生成回测结果。
| 函数 | 是否必须 | 什么时候调用 | 返回值 |
|---|---|---|---|
init(stock_codes, init_data) | 必须写 | 回测开始前一次 | 不需要返回 |
khHandlebar(data) | 必须写 | 每个触发点一次 | 信号列表 |
khPreMarket(data) | 可选 | 开启盘前回调后,每个交易日开盘前一次 | 信号列表 |
khPostMarket(data) | 可选 | 开启盘后回调后,每个交易日收盘后一次 | 信号列表 |
2.2 init(stock_codes, init_data):开始前调用一次
stock_codes:股票池代码列表,例如['000001.SZ', '600000.SH']。init_data:包含__account__(初始资金)、__positions__(此时为空)、__stock_list__、__framework__和__current_time__。注意这里的__current_time__是电脑当前的时间,不是回测开始日期,不要拿它做日期判断。- 适合做的事:打印参数、初始化全局变量、读取外部文件、用
khAddExtraFields登记要预加载的自定义指标(见 3.2)。
即使什么都不做,也要写上 init,函数体写 pass 即可。框架会直接调用它,缺了这个函数或者参数个数不对(例如写成 def init():),回测会在开始时报错退出。参数名可以自己起(内置案例里写成 stocks=None, data=None),但必须能接收这两个参数;本教程统一写 stock_codes, init_data。
2.3 khHandlebar(data):每个触发点调用一次
这是写交易逻辑的地方。调用频率由触发方式决定:Tick 触发每笔 tick 一次,1 分钟/5 分钟触发每根 K 线一次,日 K 线触发每个交易日一次,自定义定时触发在每个设定时间点一次(详见 1.8)。
- 参数
data:当前触发点的时间、全部股票的行情、账户、持仓,结构见第 3 节。 - 返回值:信号列表
List[Dict]。没有操作就返回空列表[],不要返回列表以外的类型。
某个触发点上如果股票池里所有股票都没有行情(例如全部停牌),框架会跳过这一次调用,并在日志里给出警告。
2.4 khPreMarket(data):盘前回调
- 要在界面「盘前盘后触发设置」里勾选「触发盘前回调」(即
.kh里market_callback.pre_market_enabled为true)才会被调用,默认时间 08:30:00。 data里的行情是上一个交易日最后一根 K 线,看不到当天开盘后的价格,这样不会用到未来数据。回测第一天没有上一个交易日,这天的data里没有个股行情,只有时间、账户和持仓,代码里要判断。- 返回的信号会转成当天有效的限价挂单(没写
order_type时按limit,没写time_in_force时按day),开盘后行情满足价格才成交,当天收盘仍未成交就作废。 - 常见用途:每天选股、重置当天的计数器和状态变量。
2.5 khPostMarket(data):盘后回调
- 要勾选「触发盘后回调」(
market_callback.post_market_enabled)才会被调用,默认时间 15:30:00。 data里的行情是当天最后一根 K 线,账户和持仓是当天交易后的状态。- 返回的信号一律转成下一个交易日的限价挂单,有效到下一个交易日收盘。回测最后一天的盘后信号没有后续行情,不会成交。
- 常见用途:记录当天持仓和资产、计算第二天要用的数据、提前挂好次日的单。
3 data 字典里有什么
3.1 结构总览
khHandlebar、khPreMarket、khPostMarket 收到的 data 结构相同:
| 键 | 类型 | 内容 |
|---|---|---|
"__current_time__" | dict | 当前时间 |
"__account__" | dict | 账户资金 |
"__positions__" | dict | 持仓,键为股票代码 |
"__stock_list__" | list | 股票池代码列表 |
"__framework__" | 对象 | 框架本身,一般用不到,读取回测配置时会用(见第 3.6 节) |
股票代码,如 "000001.SZ" | pandas.Series | 这只股票当前这根 K 线(或这笔 tick)的行情 |
3.2 时间:__current_time__
| 字段 | 示例 | 对应写法 |
|---|---|---|
date | "2024-01-02" | khGet(data, "date") |
time | "09:31:00" | khGet(data, "time") |
datetime | "2024-01-02 09:31:00" | khGet(data, "datetime") |
timestamp | Unix 时间戳 | khGet(data, "timestamp") |
| (由 date 换算) | "20240102" | khGet(data, "date_num") |
date_num 常用作 khMA、khHistory 的截止日期参数,第 7 节的例子会用到。
分钟或 tick 触发时,可以按时间段控制交易:
def khHandlebar(data: Dict) -> List[Dict]:
    t = khGet(data, "time")              # 例如 "10:15:00"
    if not ("10:00:00" <= t <= "14:30:00"):
        return []                        # 这个时间段以外不交易
    # ……交易逻辑……
    return []
日 K 线触发时,time 显示为 09:30:00,只是日期标记,不代表真实时刻,不要用它做时段判断。
3.3 行情:以股票代码为键的 Series
每只股票一个 pandas.Series,包含配置里 data.fields 选的字段,默认有 open、high、low、close、volume、amount、preClose、suspendFlag 等。tick 数据的最新价字段是 lastPrice。
直接写 data["000001.SZ"]["close"] 可以取到,但股票当天没有数据时会出错。推荐用 khPrice:
price = khPrice(data, "000001.SZ", "open")   # 第三个参数不写时取 close
if price <= 0:
return [] # 取不到时返回 0.0日 K 线触发时,data 里当天这根日线是完整的,high、low、close 都是全天结果。如果你的策略设想是「开盘时判断、开盘时下单」,判断和下单价格都只能用 open,再加上前几天的历史数据;用当天的 close 做判断就等于提前知道了收盘价,回测结果会虚高。这也是第 7 节例子用开盘价的原因。
3.4 账户:__account__
| 字段 | 含义 | 对应写法 |
|---|---|---|
cash | 可用资金 | khGet(data, "cash") |
market_value | 持仓市值 | khGet(data, "market_value") |
total_asset | 总资产 | khGet(data, "total_asset") |
frozen_cash | 冻结资金 | data["__account__"]["frozen_cash"] |
benchmark | 基准代码 | data["__account__"]["benchmark"] |
market_value 和 total_asset 在每次记录结果时按最新价格更新;判断能不能买、能买多少,以 cash 为准。
3.5 持仓:__positions__
键是股票代码,值是这只股票的持仓信息。没有持仓的股票不在里面。常用字段:
| 字段 | 含义 |
|---|---|
volume | 持仓数量(股) |
can_use_volume | 可卖数量(股)。T+1 规则下当天买入的部分要到下一个交易日才能卖 |
avg_price | 持仓成本价(含滑点的成交均价) |
current_price | 最近一次记录时的价格 |
market_value | 最近一次记录时的持仓市值 |
profit、profit_ratio | 浮动盈亏和盈亏比例,在每次记录结果后才更新,刚买入的那一次触发里还没有 |
判断有没有持仓用 khHas(data, code),它在持仓数量大于 0 时返回 True。下面是一个按成本价止损的写法(用到的 generate_signal 见第 4 节),盈亏比例自己用当前价格算,不依赖 profit_ratio 是否已更新:
def khHandlebar(data: Dict) -> List[Dict]:
    signals = []
    for code, pos in khGet(data, "positions").items():
        price = khPrice(data, code, "open")
        cost = pos.get("avg_price", 0)
        if price <= 0 or cost <= 0:
            continue
        if price / cost - 1 < -0.05:                     # 亏损超过 5%
            signals.extend(generate_signal(data, code, price, 1.0, "sell", "亏损超过5%止损"))
    return signals
要知道一只股票现在能卖多少,读持仓里的 can_use_volume(可卖数量),例如 khGet(data, "positions")[code].get("can_use_volume", 0)。
3.6 常用取值函数一览
上面各小节用到的取值方法汇总如下,完整的函数清单和更多参数见 3.2 策略工具箱。
| 写法 | 返回 |
|---|---|
khGet(data, "first_stock") | 股票池第一只股票代码 |
khGet(data, "stocks") | 股票池全部代码(列表) |
khGet(data, "date") / "date_num" / "time" / "datetime" | 当前日期、时间字符串 |
khGet(data, "cash") / "total_asset" / "market_value" | 账户资金 |
khGet(data, "positions") | 全部持仓(字典的副本) |
khPrice(data, code, field) | 当前行情的某个字段,默认 close,取不到返回 0.0 |
khHas(data, code) | 是否持有这只股票 |
需要读回测配置时,通过 __framework__ 拿到配置字典:
def init(stock_codes, init_data):
    cfg = init_data["__framework__"].config.config_dict
    logging.info(f"基准: {cfg['backtest']['benchmark']}")
    logging.info(f"佣金率: {cfg['backtest']['trade_cost']['commission_rate']}")
4 交易信号
4.1 信号字典的字段
回调函数返回的列表里,每个元素是一条信号(一个字典):
| 字段 | 必填 | 说明 |
|---|---|---|
code | 是 | 股票代码,带交易所后缀,如 "000001.SZ"、"600036.SH" |
action | 是 | "buy" 或 "sell" |
price | 是 | 委托价格。市价单按这个价格(加滑点)成交;只有买入价高于当根最高价、或卖出价低于当根最低价时,才改按当前价成交(K 线取开盘价,tick 取最新价) |
volume | 是 | 委托数量,单位是股,不是手 |
reason | 否 | 交易原因,会写进日志和交易记录,方便复盘 |
order_type | 否 | "market"(市价,默认)、"limit"(限价)、"stop"(止损)、"stop_limit"(止损限价) |
time_in_force | 否 | 挂单有效期,默认 "day"(当日有效);"gtd" 配合 expire_date 指定到期日 |
expire_date | 否 | gtd 挂单的最后有效日 |
timestamp 不用自己填,框架会写入当前触发点的时间。止损单还要填 stop_price,这类进阶字段的用法见 3.2。
4.2 几条规则
- 数量按股、买入整百。想买 5 手就写
"volume": 500。框架不会替手写的信号取整,A 股买入请自己保证是 100 的整数倍;用下面的generate_signal时会自动按整百计算。 - 卖出不能超过可卖数量。超出时这条信号被拒绝,日志里会提示「可用持仓不足」。T+1 下当天买的当天卖不掉;股票池全部是支持 T+0 的 ETF 时框架会自动切换为 T+0。
- 买入不能超过可用资金。资金不够(含手续费和滑点)时这条信号被拒绝,日志提示「资金不足」。
- 不写
order_type就是市价单,在当前触发点立即成交。限价单在当根 K 线能成交时立即成交,否则进入挂单队列,按time_in_force默认当天收盘作废。 - 返回的是列表。一次可以返回多条信号;一条都没有时返回
[]。
手写信号的例子:
# 以开盘价市价买入 500 股(5 手)
{"code": "000001.SZ", "action": "buy", "price": 10.50, "volume": 500, "reason": "示例买入"}

# 低于开盘价 1% 挂限价买单,当天没成交就作废
{"code": "000001.SZ", "action": "buy", "price": 10.40, "volume": 500,
 "order_type": "limit", "reason": "回落1%低吸"}
4.3 用 generate_signal 生成信号
自己算股数要考虑资金、手续费、滑点和整百,比较麻烦。一般用 generate_signal:
generate_signal(data, stock_code, price, ratio, action, reason="")- 买入时,
ratio不大于 1 表示用当前可用资金的比例(1.0为全部,0.5为一半),函数扣除手续费和滑点后按整百算出股数;ratio大于 1 表示直接指定股数,必须是 100 的整数倍,超过资金上限时自动减到最大可买量。 - 卖出时,
ratio是可卖数量的比例,结果向下取整到 100 股;1.0表示全部可卖持仓,同样取整,零股会被舍掉。 - 返回值是一个列表(条件不满足时为空列表),所以多只股票合并信号时要用
signals.extend(...),不能用append。
4.4 挂单与撤单
限价单、止损单没成交时会留在挂单队列里。策略可以用 khGetPendingOrders(data) 查看当前挂单,用 khCancelOrder、khCancelOrdersByCode、khCancelAllOrders 撤单。这些函数 V2、V3 都有,参数和用法见 3.2。刚开始写策略用市价单就够了。
5 在策略里输出日志
框架已经配置好了 Python 自带的 logging,策略里直接调用即可(from khQuantImport import * 已经导入了它)。日志会显示在软件的运行日志面板,同时写进日志文件;用命令行回测时输出到终端。
| 写法 | 界面显示 | 适合输出 |
|---|---|---|
logging.info("...") | INFO,默认浅色文字 | 参数、关键变量、流程 |
logging.warning("...") | WARNING,橙色 | 数据缺失、跳过某只股票等需要留意的情况 |
logging.error("...") | ERROR,红色 | 出错,需要检查 |
logging.info("[TRADE] ...") | TRADE,蓝色 | 想和交易记录放在一起看的内容 |
消息里只要包含 [TRADE],界面就会把它显示为 TRADE 类型并去掉这个标记,可以在日志面板用「TRADE」复选框单独筛出来。
logging.info(f"[TRADE] {code} 满足买入条件,均线差 {diff:.2f}")logging.debug 的内容不会出现在界面的运行日志面板里,调试时请用 info。在 except 里记录错误时,加 exc_info=True 可以把完整报错堆栈写进日志文件:
try:
    ma = khMA(code, 20, end_time=khGet(data, "date_num"))
except Exception as e:
    logging.error(f"{code} 计算均线出错: {e}", exc_info=True)
每次触发都打印大量日志会明显拖慢回测,长区间回测时只在关键位置输出。日志面板的用法见 1.9。
6 最小模板
下面这个文件可以直接运行:每天在日志里打印第一只股票的开盘价,不交易。新建策略时可以从它开始改。
# coding: utf-8
from khQuantImport import *   # 一行导入:工具函数、logging、Dict/List 等


def init(stock_codes, init_data):
    """回测开始前调用一次"""
    logging.info(f"策略启动,股票池共 {len(stock_codes)} 只")


def khHandlebar(data: Dict) -> List[Dict]:
    """每次触发调用一次,返回信号列表"""
    signals = []
    stock = khGet(data, "first_stock")       # 股票池第一只
    price = khPrice(data, stock, "open")     # 当前这根K线的开盘价
    logging.info(f"{khGet(data, 'date')} {stock} 开盘价 {price:.2f}")
    return signals


def khPreMarket(data: Dict) -> List[Dict]:
    """盘前回调:配置里开启后才会被调用"""
    return []


def khPostMarket(data: Dict) -> List[Dict]:
    """盘后回调:配置里开启后才会被调用"""
    return []
使用步骤:把它存为 .py 文件;在软件里选中这个策略文件,按 1.5 的方法设好回测区间、日线数据和日 K 线触发,股票池自行添加一只已经下载了日线的股票(随包配置默认留空);点「开始运行」,运行日志里每天会多一行开盘价。确认能跑通后,点「保存配置」得到同名的 .kh。
V3 还可以在命令行里用 kh strategy validate 文件名.py 先检查结构:必需的 khHandlebar 在不在、init 写没写,两个盘前盘后回调是可选的,缺了只是提示:
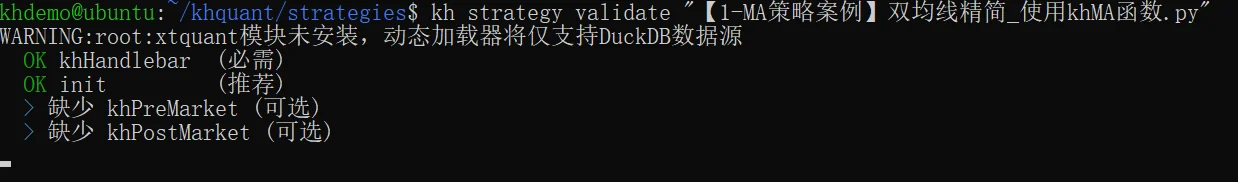
它只查结构和语法,策略逻辑对不对还要看回测的交易记录(见 3.4 第 4 节)。
7 完整例子:从零写一个双均线策略
这一节把前面的内容串起来,写一个完整的策略。代码和 V3 自带案例「【1-MA策略案例】双均线精简_使用khMA函数」「【1-MA策略案例】双均线多股票_使用khMA函数」写法一致(V2 开源版的 strategies 目录里也有这两个文件)。例子里的参数和标的只用来演示写法,不构成任何投资建议。
7.1 策略思路
双均线策略用两条不同周期的移动平均线判断趋势:
- 短期均线(例如 5 日)对价格变化敏感,长期均线(例如 20 日)更平滑。
- 短期均线在长期均线上方,并且当前没有持仓:全仓买入。
- 短期均线在长期均线下方,并且当前有持仓:全部卖出。
这里比较的是两条线的上下位置,不是严格的「刚刚穿越」那一天。因为加了「有没有持仓」的条件,效果上就是在金叉后第一次触发时买入、死叉后第一次触发时卖出。
7.2 回测设置
- 策略文件:选中下面的单股票版本
.py。 - 回测区间:任选一段,例如一年。
- 数据周期选
1d,触发方式选「日 K 线触发」,每个交易日调用一次khHandlebar。日线策略用 tick 或分钟触发只会更慢,结果不会更准。 - 复权方式建议选前复权,
khMA会跟随这里的设置。 - 股票池:单股票版只加一只股票。
- 确认这只股票在回测区间以及之前一段时间的日线已经下载到本地(数据管理见 1.4)。长期均线要用到回测开始日之前的 K 线,例如 20 日均线至少要前 20 个交易日的数据。
7.3 单股票版本
# coding: utf-8
from khQuantImport import *  # 导入所有量化工具

# ==================== 策略参数 ====================
params = {
    'ma_short': 5,    # 短期均线(内置案例里这里是随机数,研究时改成固定值)
    'ma_long': 20,    # 长期均线
}

def init(stock_codes, init_data):  # 策略初始化函数
    """策略初始化"""
    logging.info(f"=== 双均线策略启动 ===")
    logging.info(f"参数: 短期均线={params['ma_short']}日, 长期均线={params['ma_long']}日")

def khHandlebar(data: Dict) -> List[Dict]:  # 主策略函数
    """策略主逻辑,在每个K线或Tick数据到来时执行"""
    signals = []  # 初始化信号列表
    stock_code = khGet(data, "first_stock")  # 获取第一只股票代码
    current_price = khPrice(data, stock_code, "open")  # 获取当前开盘价
    current_date_str = khGet(data, "date_num")  # 获取当前日期数字格式

    ma_s = params['ma_short']
    ma_l = params['ma_long']

    try:
        ma_short = khMA(stock_code, ma_s, end_time=current_date_str)  # 计算短期均线
        ma_long = khMA(stock_code, ma_l, end_time=current_date_str)   # 计算长期均线
    except ValueError:
        # 上市不久或本地数据不够,历史K线不足以计算均线:今天不操作
        return signals

    has_position = khHas(data, stock_code)  # 检查是否持有该股票

    if ma_short > ma_long and not has_position:  # 金叉且无持仓
        signals = generate_signal(data, stock_code, current_price, 1.0, 'buy', f"{ma_s}日线({ma_short:.2f}) 上穿 {ma_l}日线({ma_long:.2f}),全仓买入")  # 生成买入信号

    elif ma_short < ma_long and has_position:  # 死叉且有持仓
        signals = generate_signal(data, stock_code, current_price, 1.0, 'sell', f"{ma_s}日线({ma_short:.2f}) 下穿 {ma_l}日线({ma_long:.2f}),全仓卖出")  # 生成卖出信号

    return signals  # 返回交易信号

# khPreMarket 和 khPostMarket 函数省略,本次策略未使用
7.4 逐段解释
参数放在 params 字典里。把周期写在文件开头,改参数时不用到逻辑里去找。内置案例里这两个值是这样写的:
import random
params = {
    'ma_short': random.randint(3, 10),   # 短期均线:在一定范围内随机
    'ma_long': random.randint(15, 30),   # 长期均线:在一定范围内随机
}这样每次运行参数都会变,结果也会跟着变,目的是避免案例被当成推荐参数。自己研究时请像上面那样换成固定值,否则两次回测之间没法比较。实际用了哪组参数,init 里会打印到日志。
init 只打印参数。这个策略不需要初始化,但 init 仍然要写。
取数据。khGet(data, "first_stock") 取股票池第一只股票,单股票策略就是它;khPrice(data, stock_code, "open") 取当天开盘价作为下单价格;khGet(data, "date_num") 取 "20240102" 这样的日期,给均线函数当截止日期。
算均线。khMA(股票代码, 周期, end_time=截止日期) 从本地数据取最近 N 根日线的收盘价求平均。它取的数据不包含 end_time 当天,所以算出来的是截至前一个交易日的均线,不会用到当天收盘价。历史数据不足 N 根时 khMA 会抛出 ValueError,用 try/except 接住,这一天不操作。
旧版教程里写的 MA(stock_code, 5, end_time=...) 现在不能用了。MA 现在是 MyTT 的指标函数,参数是 MA(收盘价序列, 周期),要先用 khHistory 取出历史收盘价再传进去(内置案例「双均线多股票_使用MA函数」就是这种写法)。直接按股票代码算均线请用 khMA。
判断持仓。khHas(data, stock_code) 返回是否持有这只股票,避免重复买入、空仓卖出。
生成信号。买入时 ratio=1.0 表示用全部可用资金,generate_signal 会扣掉手续费和滑点后按整百算股数;卖出时 ratio=1.0 表示卖出全部可卖持仓。最后一个参数是交易原因,用 f-string 把当时的均线值写进去,在交易记录里能看到每笔交易的依据。
返回信号。单股票版只会产生一条信号,所以直接把 generate_signal 的返回值赋给 signals。两个条件都不满足时返回空列表,这一天不操作。
7.5 改成多股票版本
把同样的逻辑放进循环,对股票池里每只股票各判断一次:
# coding: utf-8
from khQuantImport import *  # 导入所有量化工具

params = {
    'ma_short': 5,
    'ma_long': 20,
}

def init(stock_codes, init_data):  # 策略初始化函数
    """本策略不需初始化"""
    logging.info(f"=== 双均线策略启动 ===")
    logging.info(f"参数: 短期均线={params['ma_short']}日, 长期均线={params['ma_long']}日")

def khHandlebar(data: Dict) -> List[Dict]:  # 主策略函数
    """策略主逻辑,支持多只股票的双均线策略"""
    signals = []  # 初始化信号列表
    stock_list = khGet(data, "stocks")  # 获取股票池列表
    current_date_str = khGet(data, "date_num")  # 获取当前日期数字格式

    ma_s = params['ma_short']
    ma_l = params['ma_long']

    for stock_code in stock_list:  # 遍历每只股票
        current_price = khPrice(data, stock_code, "open")  # 获取当前开盘价
        try:
            ma_short = khMA(stock_code, ma_s, end_time=current_date_str)  # 计算短期均线
            ma_long = khMA(stock_code, ma_l, end_time=current_date_str)   # 计算长期均线
        except ValueError:
            # 上市不久或本地数据不够,历史K线不足以计算均线:今天先跳过这只股票
            continue

        has_position = khHas(data, stock_code)  # 检查是否持有该股票

        if ma_short > ma_long and not has_position:  # 金叉且无持仓
            signals.extend(generate_signal(data, stock_code, current_price, 0.5, 'buy', f"{stock_code[:6]} 金叉买入"))

        elif ma_short < ma_long and has_position:  # 死叉且有持仓
            signals.extend(generate_signal(data, stock_code, current_price, 1, 'sell', f"{stock_code[:6]} 死叉卖出"))

    return signals  # 返回交易信号

# khPreMarket 和 khPostMarket 函数省略,本次策略未使用
和单股票版相比改了四处:
- 取整个股票池。
khGet(data, "stocks")返回股票池全部代码,代替first_stock。 - 循环。取价格、算均线、判断持仓都移到
for循环里;某只股票数据不够时用continue跳过它,不影响其他股票。 - 买入比例改成 0.5。如果每只都全仓买,第一只买完就没钱了。
0.5是「当前可用资金」的一半,同一天有多只股票满足条件时,第一只用一半,第二只用剩下的一半,依此类推。想更平均地分配资金,可以按股票数量计算比例,或者用ratio大于 1 的写法直接指定股数。 - 用
extend合并信号。generate_signal返回的是列表,循环里要用signals.extend(...)把里面的信号逐条加进总列表。用append会变成列表套列表,框架无法识别。
回测设置上,多股票版只需要把股票池换成多只股票(例如导入一个指数成分股列表),并确认这些股票的日线都已下载。多股票版只放一只股票也能运行,区别只是每次买入用一半资金。
7.6 运行和查看结果
点「开始运行」后,运行日志里会先打印参数,之后每次产生信号都有一行「生成买入信号」或「生成卖出信号」,后面附带数量、价格和原因。回测结束后在结果窗口查看收益曲线、交易记录和每日统计,读法见 1.10。交易记录里的「原因」就是 generate_signal 最后一个参数写的内容。
回测结果不代表未来收益,不构成投资建议。
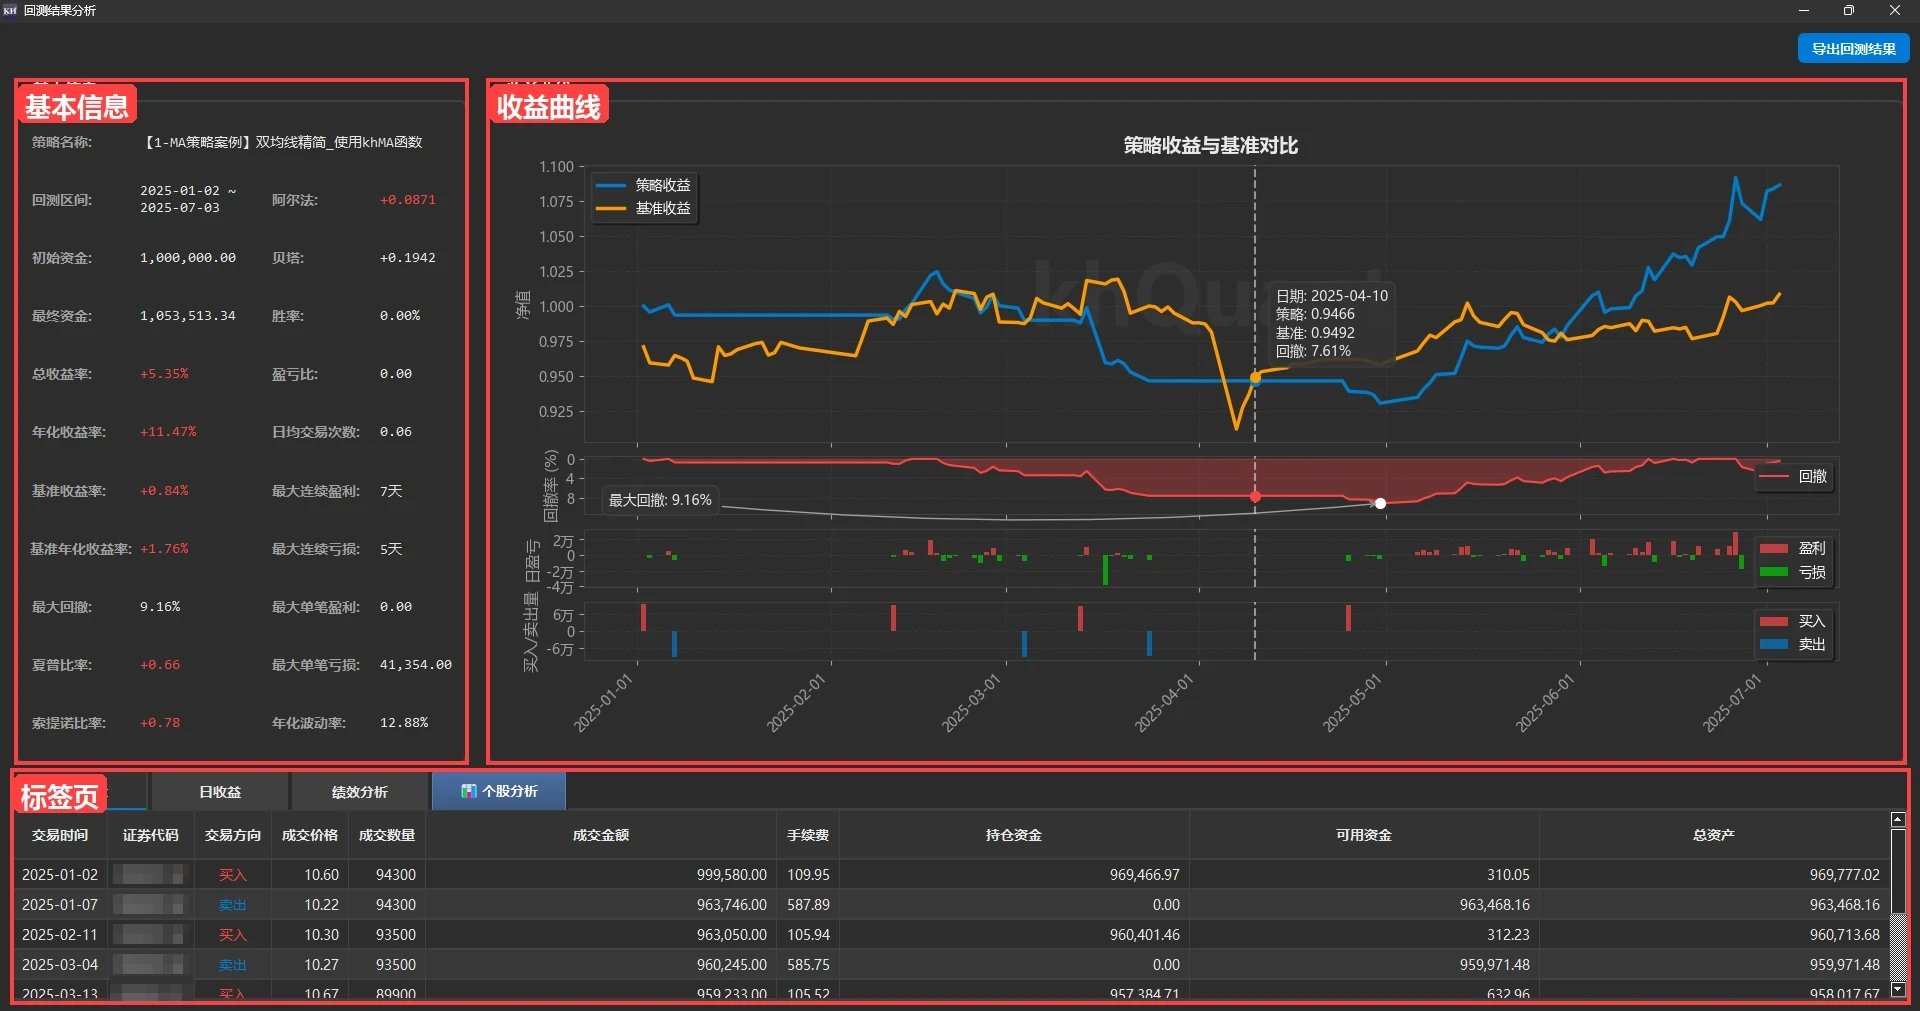
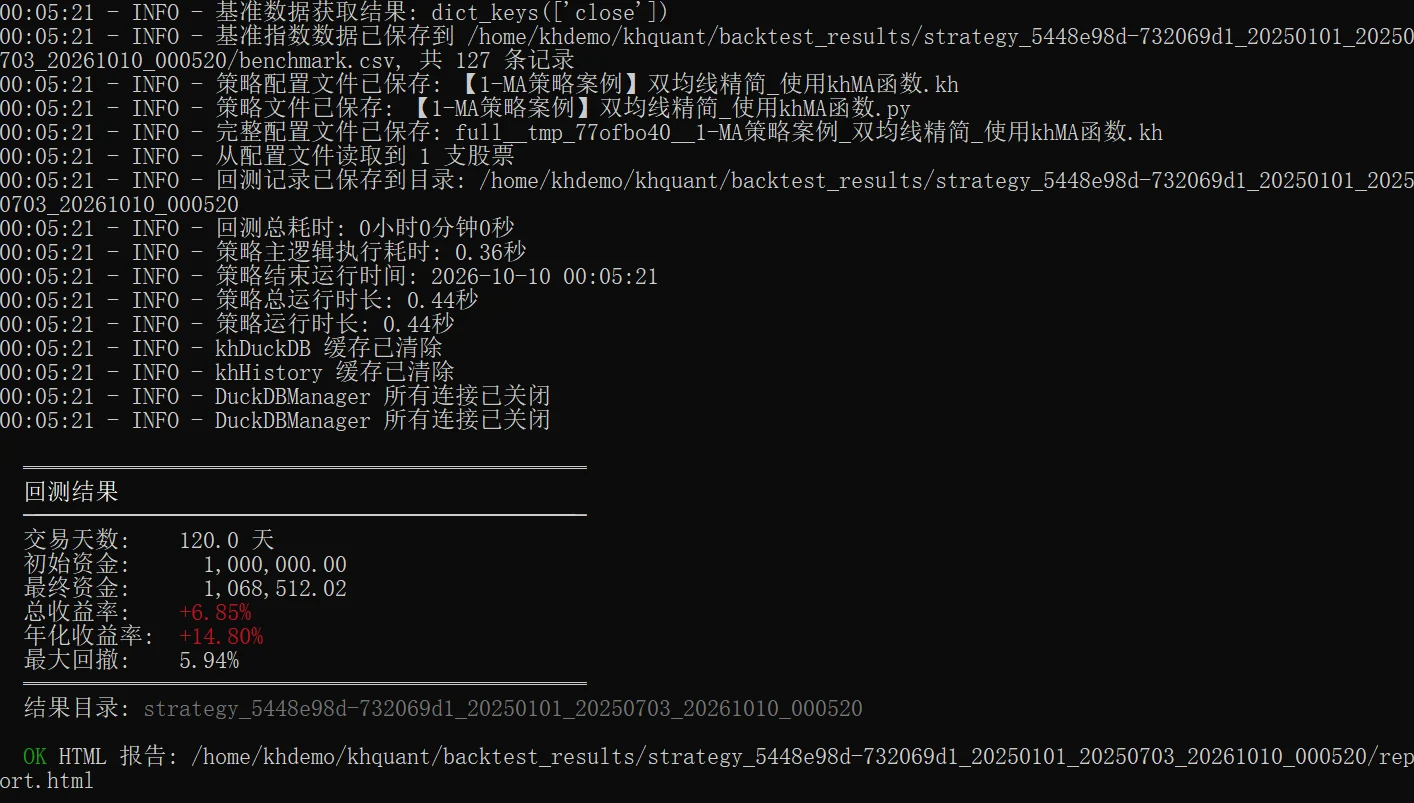
用命令行跑时(V3),结果直接打印在终端里,HTML 报告的位置也会给出:
7.7 接下来
- 试着换参数(例如 10 日和 30 日),比较结果有什么不同;把
khMA换成khHistory加 MyTT 的EMA、MACD等指标。函数清单见 3.2 策略工具箱。 - 想让 AI 帮你写策略、跑回测验证,见 3.4 使用 AI 编写和回测验证策略。
- V3 用户可以用命令行加 AI 做批量参数研究,见 2.2 命令行模式与 AI 智能策略研究。
- V3 自带的其他案例(RSI、T+0 网格、自定义指标、日内多次触发等)见 3.5 V3 内置策略一览。
常见问题
问:策略里没写 init,为什么一运行就报错?
答:框架在回测开始时直接调用 init(股票池, data)。缺这个函数会报「has no attribute ‘init’」,写成不带参数的 def init(): 会报「takes 0 positional arguments but 2 were given」。写成 def init(stock_codes, init_data): pass 即可。
问:写了 khPreMarket,但它从来没被调用?
答:盘前、盘后回调默认关闭,要在界面「盘前盘后触发设置」里勾选,或在 .kh 的 market_callback 里把 pre_market_enabled、post_market_enabled 设为 true。只开开关、策略里没写对应函数时,日志会提示「策略模块未实现」。
问:返回了信号,交易记录里却没有成交?
答:先看运行日志里的警告。常见原因:资金不足;卖出数量超过可卖数量(T+1 下当天买入的不能当天卖);限价单价格没有达到,挂单到期作废;多股票循环里用了 append 而不是 extend。另外 generate_signal 在资金不够买一手或没有可卖持仓时会返回空列表,并在日志里说明原因。
问:volume 写 5 是 5 手吗?
答:不是,是 5 股。数量单位一律是股,5 手要写 500。
问:双均线案例每次跑的结果都不一样?
答:内置案例的均线周期是用 random.randint 随机取的,每次运行都不同,日志开头会打印本次用的参数。研究时把 params 里的值改成固定数字。
问:khMA 报「数据量不足」?
答:本地日线不够 N 根。回测开始日之前也需要有足够的历史数据,例如 20 日均线需要回测开始前至少 20 个交易日的日线。补下载更早的数据,或者像案例那样用 try/except 跳过数据不足的日子。
问:日线触发时,能不能用当天的收盘价判断、当天买入?
答:程序上能取到,但这是用了未来数据:开盘时并不知道收盘价。按开盘决策就用开盘价和前几天的数据;想用收盘价判断,可以在盘后回调里判断,信号会转成下一个交易日的挂单。
本篇基于 V3.4.1.10 和开源 V2 编写。