本篇重点:本篇用几张图带你认识 khQuant:它能做什么、长什么样,以及 V2 和 V3 各适合谁。
在 V3 里,命令行 + AI 智能策略研究是使用 khQuant 的核心方式,也是我们最推荐的方式。你用中文告诉 Codex、Claude Code 这类 AI 助手想研究什么,它调用 khQuant 的命令行 kh 下数据、改策略、批量回测、汇总排名,最后把结论和风险讲给你听。V3 用户建议按 1.1 → 1.3(只看安装向导)→ 2.0 → 2.1 → 2.2 的顺序读,1.4~1.12 讲的界面操作用到时再查;最重要的是 2.2 命令行模式与 AI 智能策略研究。V2 没有命令行,可以按 3.4 第 6 节用 Skill 的参考文档让网页版 AI 帮你写策略。
怎么读
| 你是 | 推荐顺序 |
|---|---|
| 第一次接触 khQuant | 1.1 认识 khQuant → 1.3 安装 → 1.4 下载数据 → 1.5 跑通第一个回测,其余篇目用到时再查 |
| V3 用户 | 1.1 → 1.3(只看安装向导)→ 2.0 → 2.1 → 2.2 命令行模式与 AI 智能策略研究;1.4~1.12 讲的界面操作用到时再查 |
| V2 用户 | 按第 1 部分 1.1~1.12 的顺序读,再到第 3 部分;想让 AI 帮你写策略,看 3.3 和 3.4 第 6 节 |
| Mac 用户 | 2.1 → 2.4 macOS → 2.2 |
| 服务器 / Linux 用户 | 2.5 Linux → 2.2 → 2.6 Web 端 |
| 要自己写策略 | 3.1 框架介绍 → 3.2 策略工具箱 → 3.5 内置策略;想让 AI 写,看 3.3、3.4 |
每一篇讲什么、两条航线怎么走,也可以看新手学习路线图。
khQuant 是什么
一个在自己电脑上运行的 A 股量化回测平台:把交易想法放到历史行情里,按 A 股的真实规则执行一遍,看结果会怎样。
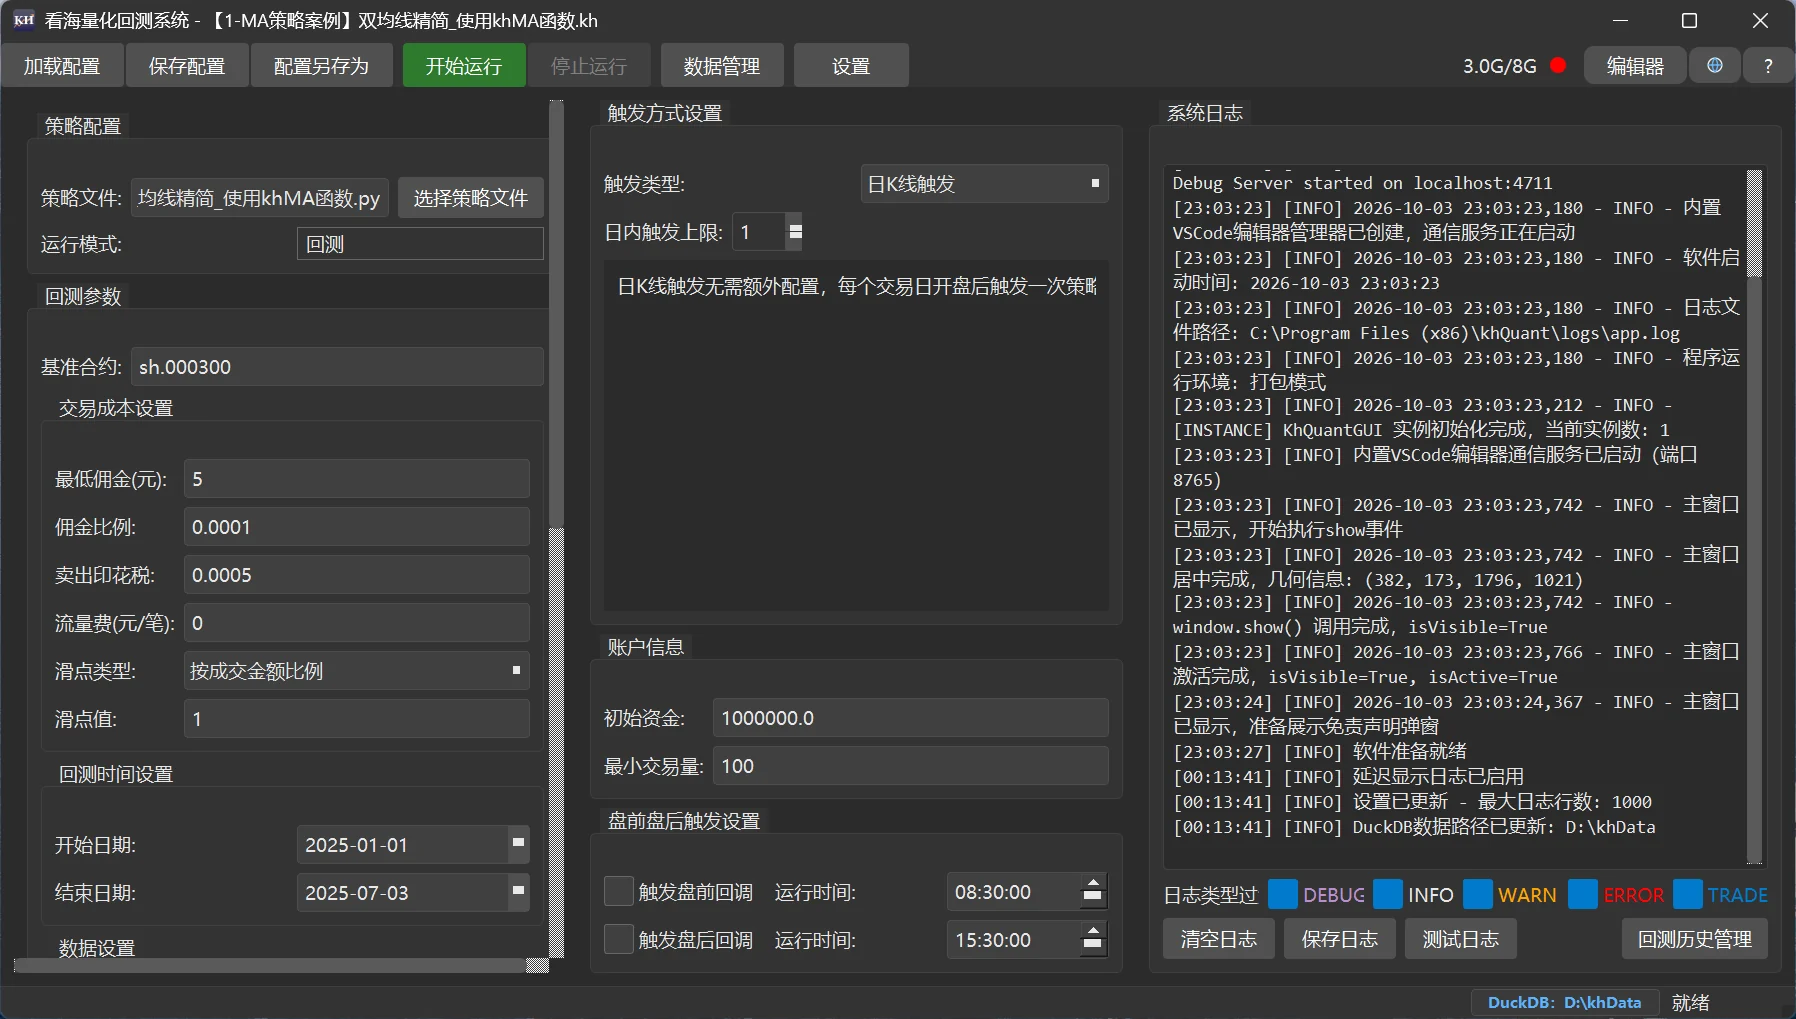
khQuant 主界面(V3,Windows)
主要特性
数据在你自己的电脑上
行情存在你自己选的目录里,格式是 DuckDB 数据库。下载好之后断网也能回测,不需要 QMT 或 miniQMT。
- BaoStock 免费下载日线、5 分钟线,不用注册
- Tushare 下载 1 分钟线和 ETF(需要 Token)
- V3 另有 tx、同花顺、HTTP 桥接、miniQMT
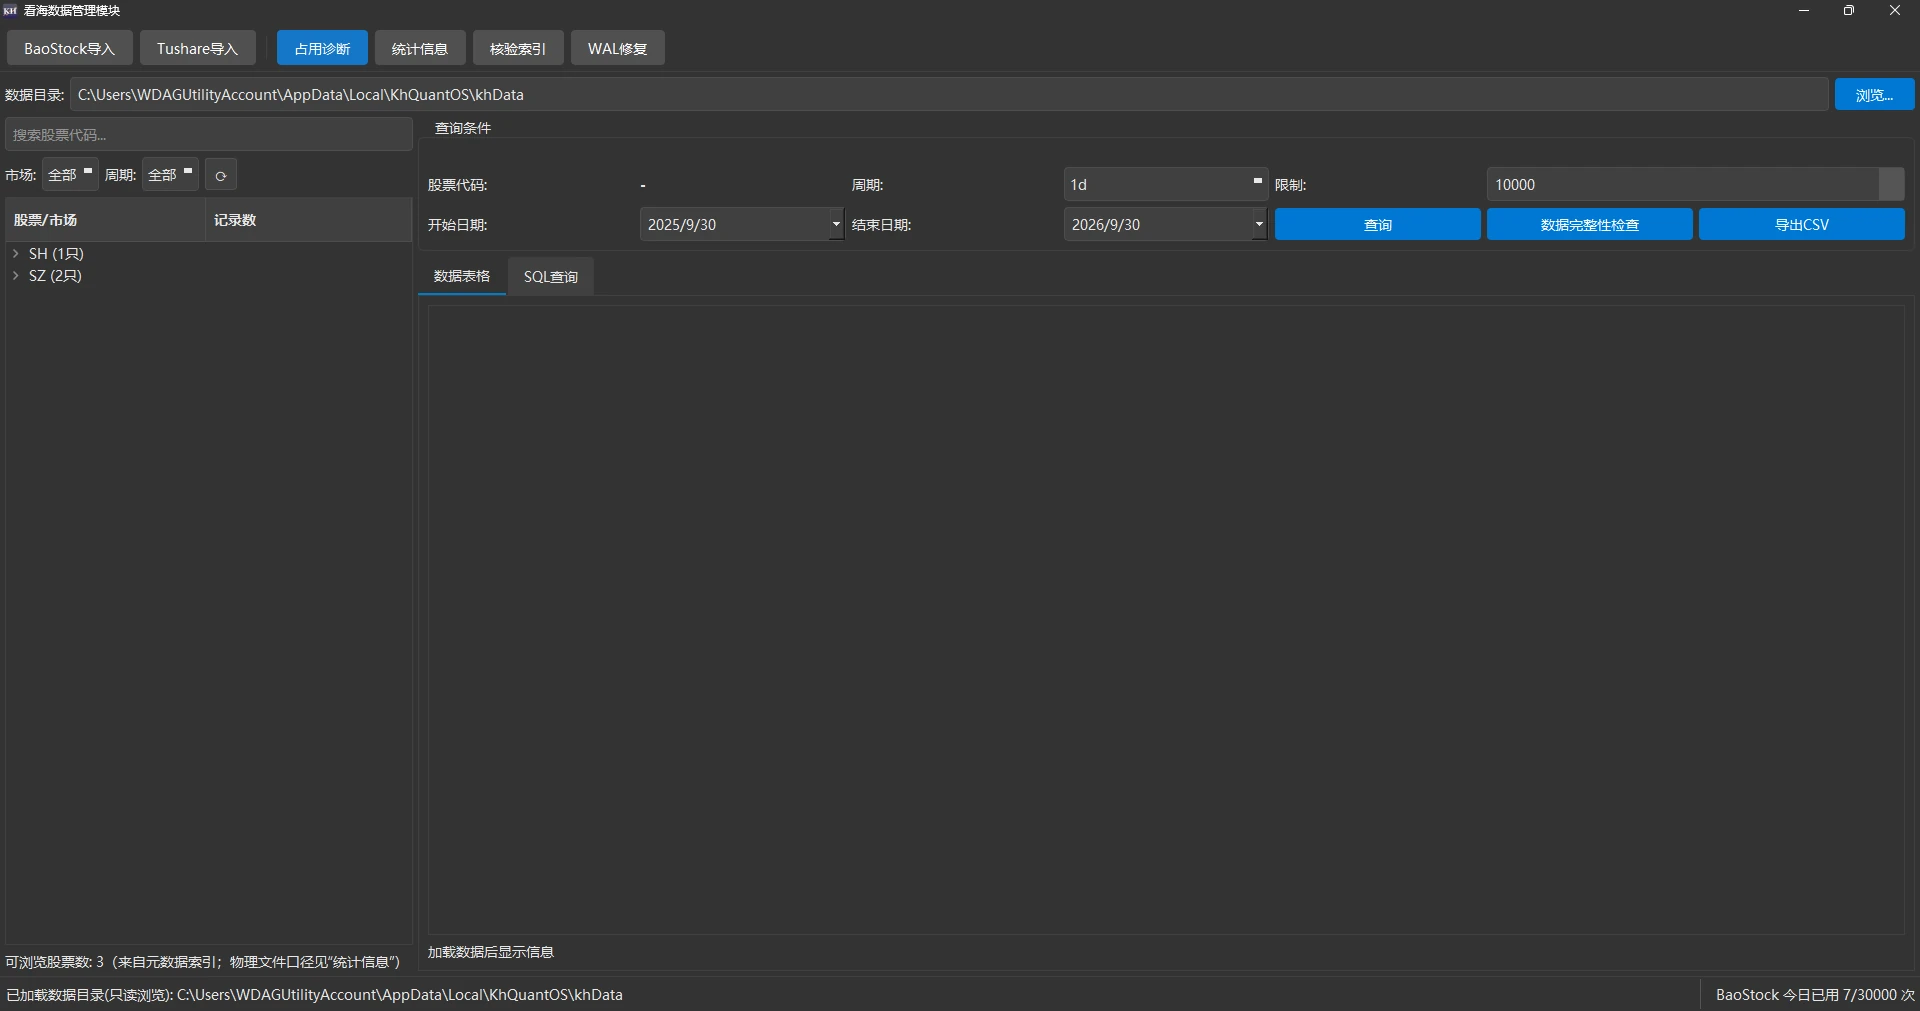
「数据管理」窗口:下载、查看、统计都在这里
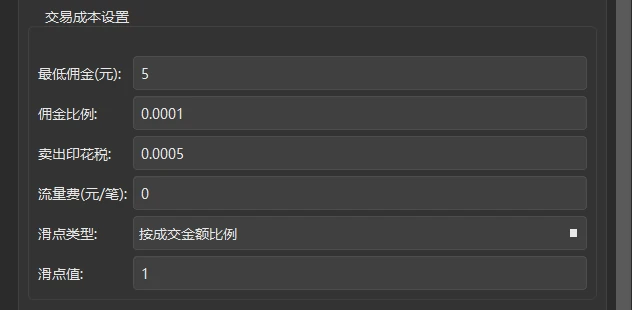
交易成本和滑点在界面上填写
参数在界面上配,代码只写策略
股票池、回测区间、基准、交易成本、触发方式都在界面上设置,保存成 .kh 文件下次直接加载。策略是一个 Python 文件,只写交易逻辑。
触发周期按策略选:Tick、1 分钟、5 分钟、日线,或在指定时间点运行。
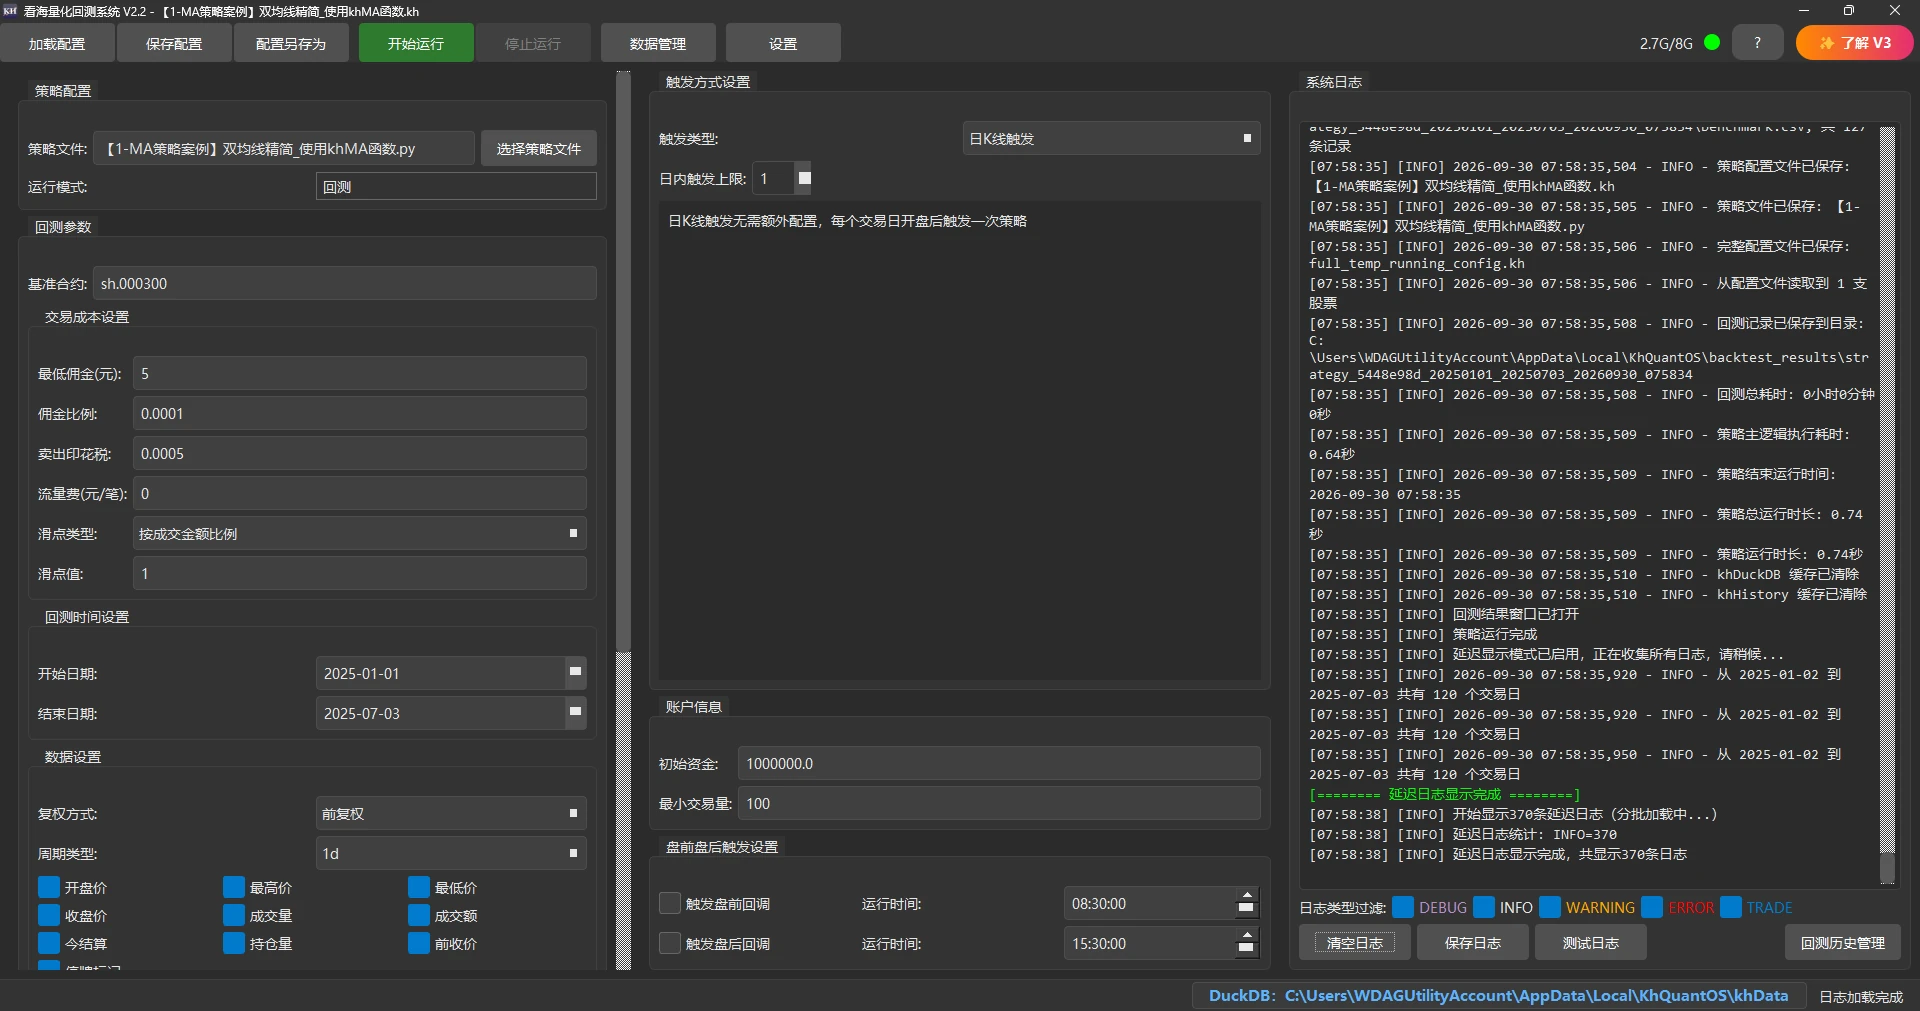
主界面:左边配置回测参数,中间设置触发方式,右边是运行日志
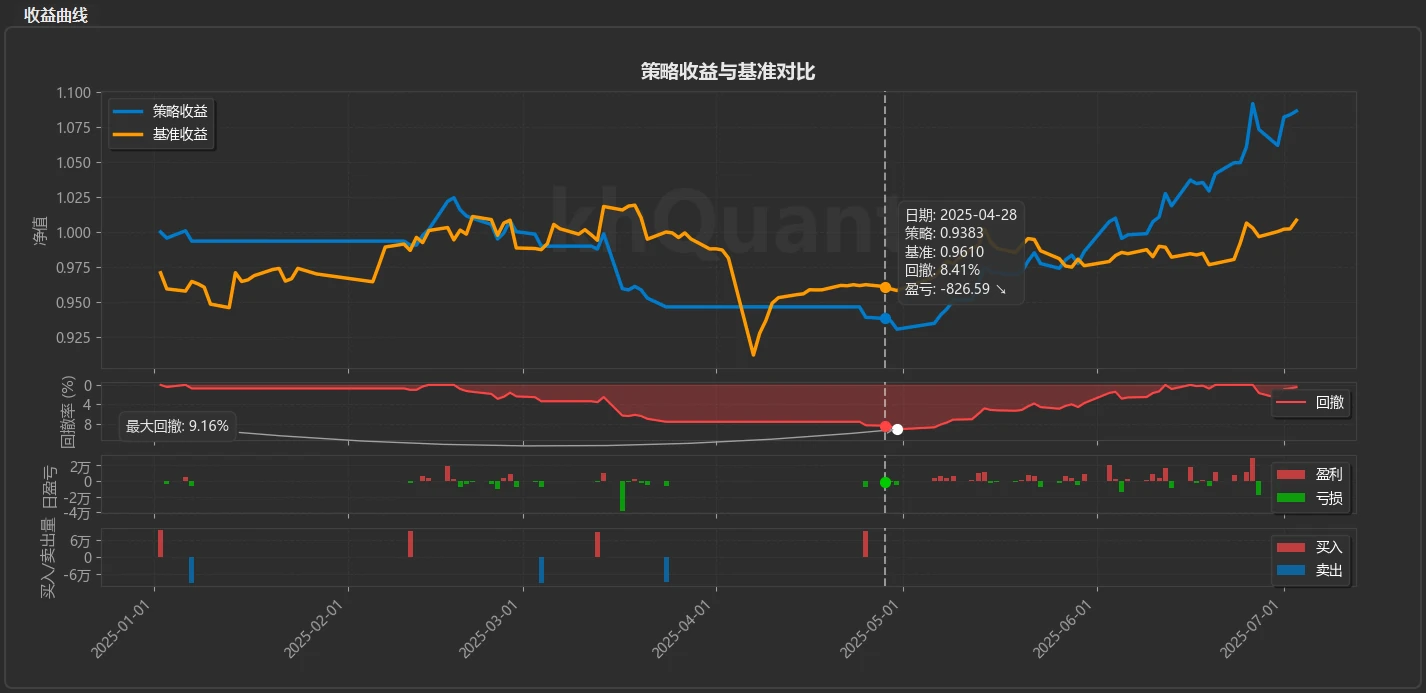
策略收益与基准对比、回撤、每日盈亏和买卖量
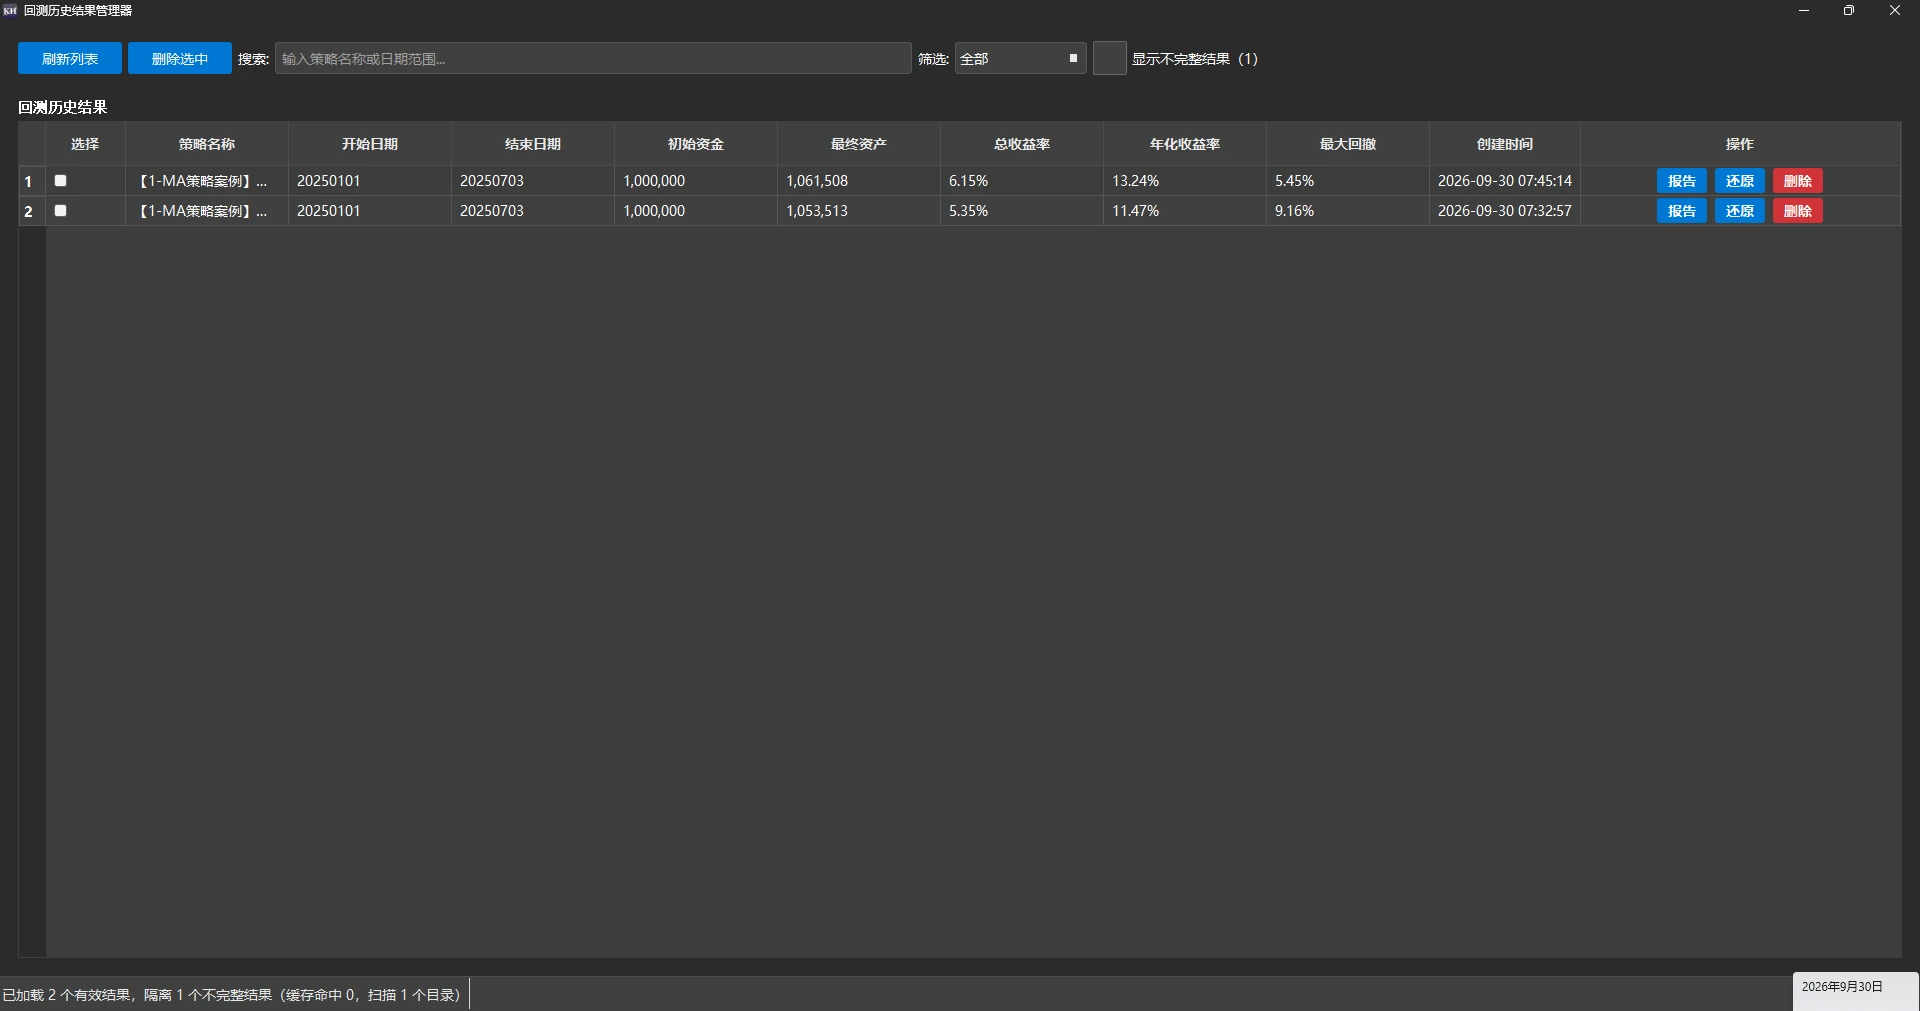
回测历史管理
用中文让 AI 替你做研究
V3 的每一步都有 kh 命令。装上 khQuant Skill 后,Codex、Claude Code 这类 AI 助手能自己下数据、改策略、批量回测、汇总排名,最后把结论和风险讲给你听。kh 没有下单功能,碰不到交易账户。
详见 2.2(推荐 · 必读)
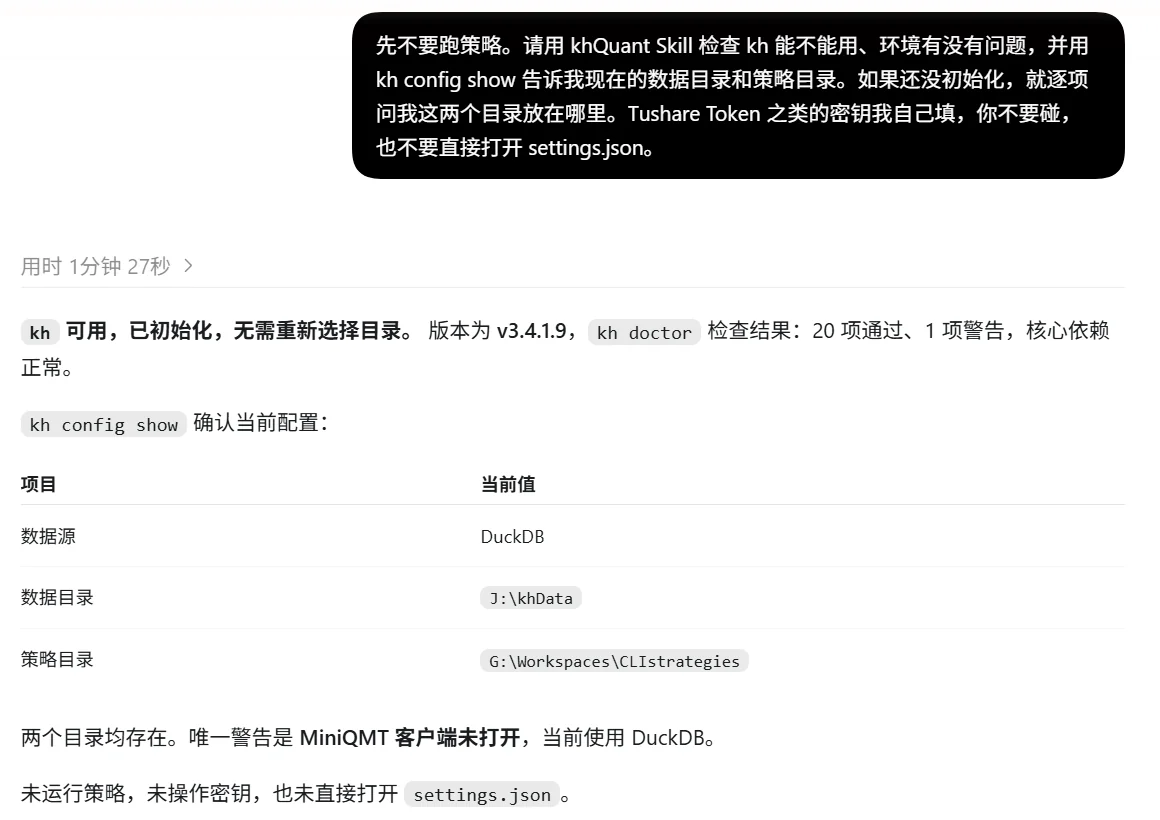
在 Codex 里用中文交代任务,它用 kh 命令完成
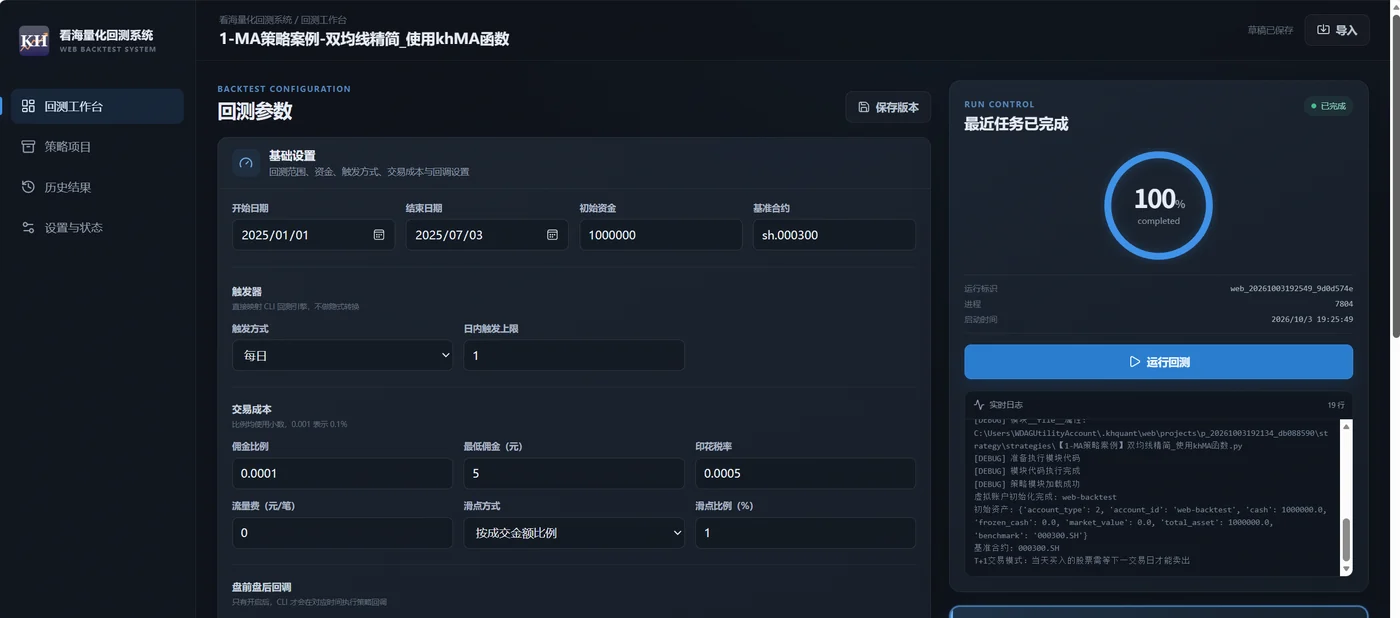
Web 回测工作台
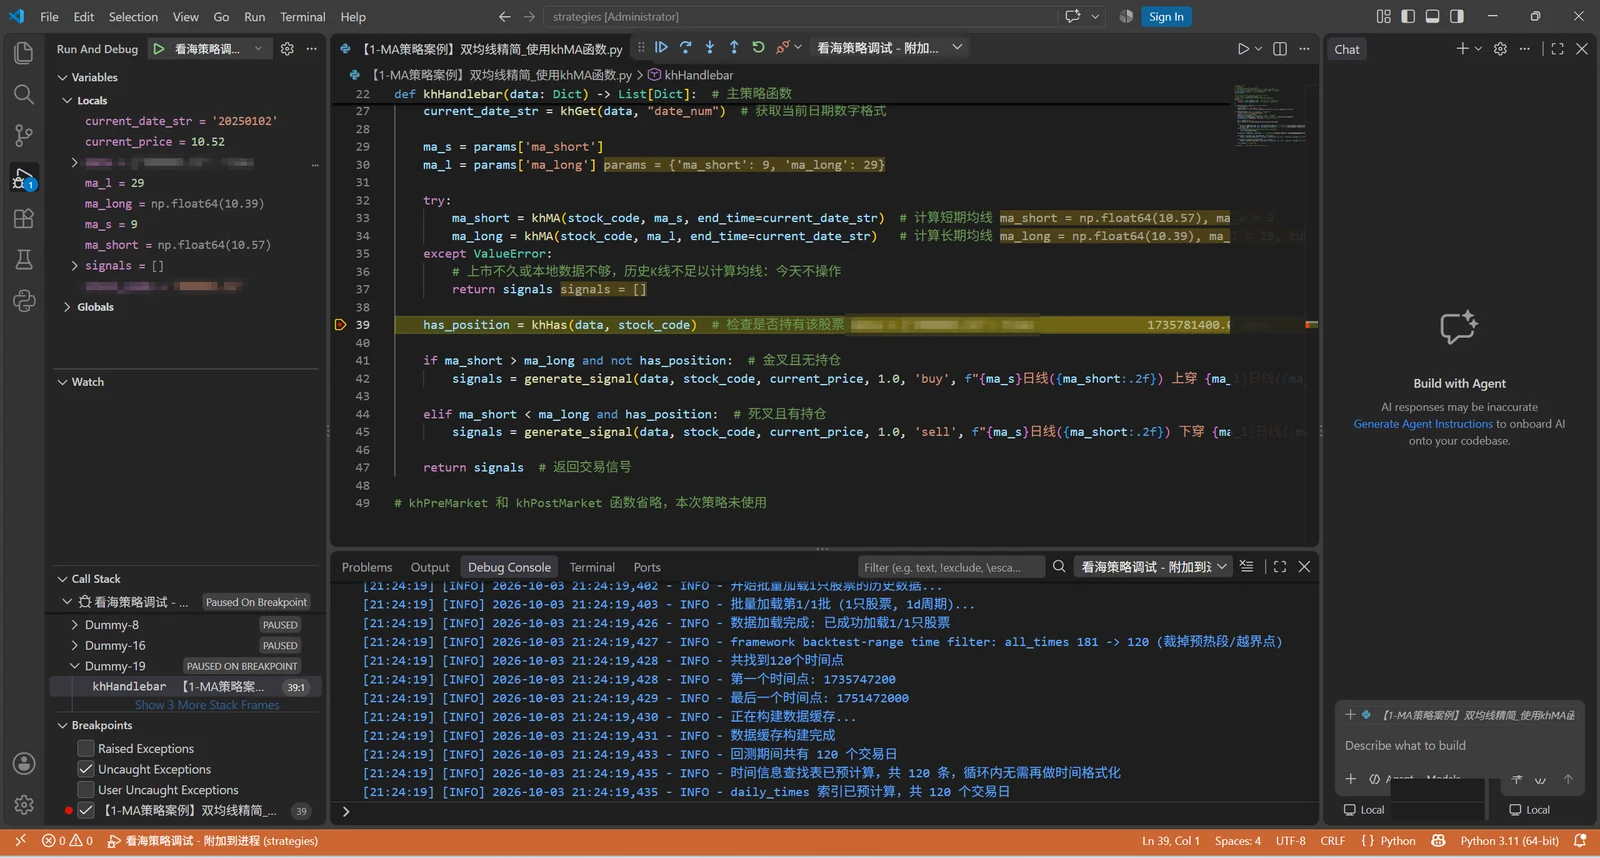
回测停在 khHandlebar 里的断点
Windows、Mac、Linux 都能跑
Windows 和 Apple Silicon Mac 有桌面版,三个平台都有命令行和 Web 工作台;Linux 没有图形界面,适合放在服务器上长期运行。策略、配置和数据三个平台通用。

Mac 调参、Windows 管数据、Linux 服务器批量回测
适合做什么,不适合做什么
- 均线、MACD、RSI 这类技术指标策略
- 因子选股、轮动和定期调仓
- 结合自己准备的外部数据做事件驱动
- 中低频的机器学习策略
- 学习量化、快速验证一个想法
- 实盘交易:官方版本不含下单功能
- 高频、超低延迟策略
- A 股以外的市场(期货、外汇、海外)
- 没有数据来源的 Tick 回测(需要自己导入)
- 在 Windows 以外运行 V2(V3 可以)
需要什么基础:跑自带示例、在界面上改参数不用写代码;自己写策略要会一点 Python;也可以让 AI 帮你写,见 2.2 和 3.4。
V2 和 V3 怎么选
两个版本用同一套回测内核:本次 2.2.0 对齐 V3.4.1.10;相同数据、固定策略参数和相同配置的六组冻结案例已逐笔核对,策略文件可以直接在两边使用。
- Windows 10/11 64 位
- BaoStock、Tushare 两个数据源
- 4 个自带策略案例
- 全部源码在 GitHub 公开(CC BY-NC 4.0)
- Windows、macOS、Linux
- 命令行 kh + AI 智能策略研究
- Web 工作台、内置编辑器、包管理
- 6 种数据源、定时补数据、13 个案例
V3 目前以内测版形式提供给 khQuant VIP 用户,安装包在登录后的内测版下载页下载,具体权益以官网说明为准。逐项对比见 2.0。
和其他回测工具比较(展开)
下表按工具类型做一个大致比较,便于判断 khQuant 是否适合你。各类工具的具体情况以其官方说明为准。
| 对比项 | khQuant | 券商平台(如 QMT 自带回测、通达信) | 开源回测框架(如 Backtrader、vn.py) | 在线量化平台(如聚宽、BigQuant) |
|---|---|---|---|---|
| 设计侧重 | 本地桌面回测,界面配置参数、Python 写策略 | 账户直连,行情与交易一体 | 高度可定制,免费开源 | 云端运行,平台提供数据和学习资源 |
| 当前局限 | 只做回测,不含实盘交易;个人维护;V2 只支持 Windows | 策略自由度较低,回测功能较弱 | 上手门槛高,数据和接口需要自己对接与维护 | 代码和数据在平台上,部分功能收费 |
| 适合人群 | 希望数据和策略都留在本地的个人量化爱好者 | 编程要求不高的普通交易者 | 编程能力强、需要深度定制的开发者 | 偏好云端服务的量化初学者 |
| 策略语言 | Python | 平台特定语言或脚本 | Python | 以 Python 为主 |
| 数据获取 | BaoStock 免费下载日线、5 分钟线;Tushare 下载 1 分钟线、ETF(需 Token 和权限);数据存本地 | 提供多品种行情 | 需要自行对接和维护数据源 | 平台提供常用数据 |
| 界面形态 | 桌面图形界面(V3 另有命令行和 Web 工作台) | 行情交易软件界面 | 部分框架有图形界面,多数需要自己画图 | 网页界面 |
| 使用成本 | V2 免费 | 开户后使用 | 免费 | 免费入门,增值服务收费 |
常见问题
问:khQuant 能直接下单交易吗?
答:不能。khQuant 是回测与研究平台,官方版本不包含实盘交易功能。
问:一定要会编程吗?
答:跑自带的示例策略、在界面上改参数不需要写代码。要实现自己的想法,需要 Python 基础。
问:回测结果好,是不是实盘也能赚钱?
答:不是。回测只说明策略在过去的数据上表现如何,不代表未来收益。数据口径、成交假设和市场变化都会让实际结果与回测不同。
问:我用的是 Mac,能用 khQuant 吗?
答:V2 只支持 Windows。V3 有 Apple Silicon 芯片的 macOS 桌面版,详见2.4《macOS》。
关于我
在全身心投入这款量化交易系统的研发之前,我混迹于知乎和公众号,专注于信号处理与深度学习算法的分享与探讨。后来在研究算法的过程中,产生了新的想法,决定将这些年在信号处理和深度学习领域积累的思维与方法,跨界应用于充满挑战与机遇的股票市场和量化交易中。
当前教程是Mr.看海——也就是我,搭建的唯一官方教程,后续教程都是在此处最先更新。
为了方便和大家交流,我在以下平台都开设了账号,欢迎关注:
一直以来,我都致力于为大家提供一款免费开源的量化交易系统。可以说,这是用爱发电的产物。如果您觉得这款系统对您有所帮助,不妨请作者喝杯咖啡,您的这份支持,是我持续更新与完善的最大动力!
- Mac 上也有桌面版,和 Windows 共用策略与数据
- Linux 服务器上用命令行和 Web 工作台长期运行
- Windows 集成 VS Code 启动与断点调试,需自行安装 VS Code,编辑器在独立窗口中打开
本篇基于开源 V2 和 V3.4.1.10 编写。